Monte Carlo
Une fois que vous avez élaboré un scénario de base et que vous avez montré à votre client s'il est en bonne voie pour atteindre ses objectifs futurs, la question qui se pose souvent ensuite est la suivante : « Que se passera-t-il si les choses ne se déroulent pas comme prévu ? ».
Et si l'inflation était plus élevée que prévu ? Et si les rendements étaient inférieurs aux prévisions ? Et si votre client subissait une très mauvaise série de rendements au moment même où il prenait sa retraite ?
Une simulation Monte Carlo est un outil d'analyse des risques qui permet de répondre à ces questions en illustrant la probabilité que le client atteigne ses objectifs selon différents scénarios de marché simulés.
Cette analyse peut permettre d'identifier des mesures proactives susceptibles d'améliorer dès aujourd'hui la résilience du régime (par exemple, conserver un régime de retraite à prestations définies plutôt que d'opter pour la valeur de rachat, ajuster la répartition des actifs), ainsi que des ajustements que les clients pourraient envisager à l'avenir si les circonstances venaient à changer (par exemple, réduire leurs dépenses, déménager dans un logement plus petit).
Dans cet article :
- Présentation vidéo
- Résumé de cette fonctionnalité
- Accéder à la fonctionnalité Monte Carlo
- Résultats de la méthode de Monte Carlo
- Probabilité de réussite
- Solde d'objectif
- Actifs financiers
- Patrimoine après impôts
- Probabilité de déficit
- Lien entre la méthode de Monte Carlo et les scénarios randomisés
- Basculer entre les valeurs réelles et nominales
- Foire aux questions
- Remarques importantes et bonnes pratiques
- 1
-
Présentation vidéo
Voici une vidéo de présentation de 21 minutes qui vous permettra de découvrir cette fonctionnalité en action.
- 2
-
Résumé de cette fonctionnalité
Un scénario de base reposant sur des rendements annuels fixes constitue un socle solide pour les discussions de planification, l'analyse fiscale et les projections de trésorerie. Toutefois, il ne tient pas compte de l'incertitude ni de la gamme de résultats auxquels les clients pourraient être confrontés à l'avenir. L'analyse de Monte Carlo permet d'illustrer cette gamme, aidant ainsi les conseillers et les clients à mieux comprendre la résilience d'un plan dans différentes conditions de marché.
La fonctionnalité Monte Carlo simule 1 001 séquences possibles de rendements et de taux d’inflation dans le cadre de votre scénario afin de calculer comment votre client s’en sortirait dans ces différentes circonstances. Ces séquences peuvent inclure des périodes d’inflation plus élevée, des rendements faibles au début du plan, des rendements faibles juste après le départ à la retraite, et bien d’autres encore. Snap détermine si votre client viendrait à manquer de liquidités (par exemple, ses actifs financiers personnels) au cours de la période de projection et fournit une probabilité de réussite. La probabilité de réussite indique la fréquence à laquelle le client termine la projection avec un solde cible positif (c'est-à-dire le solde net de ses actifs liquides personnels après impôts).
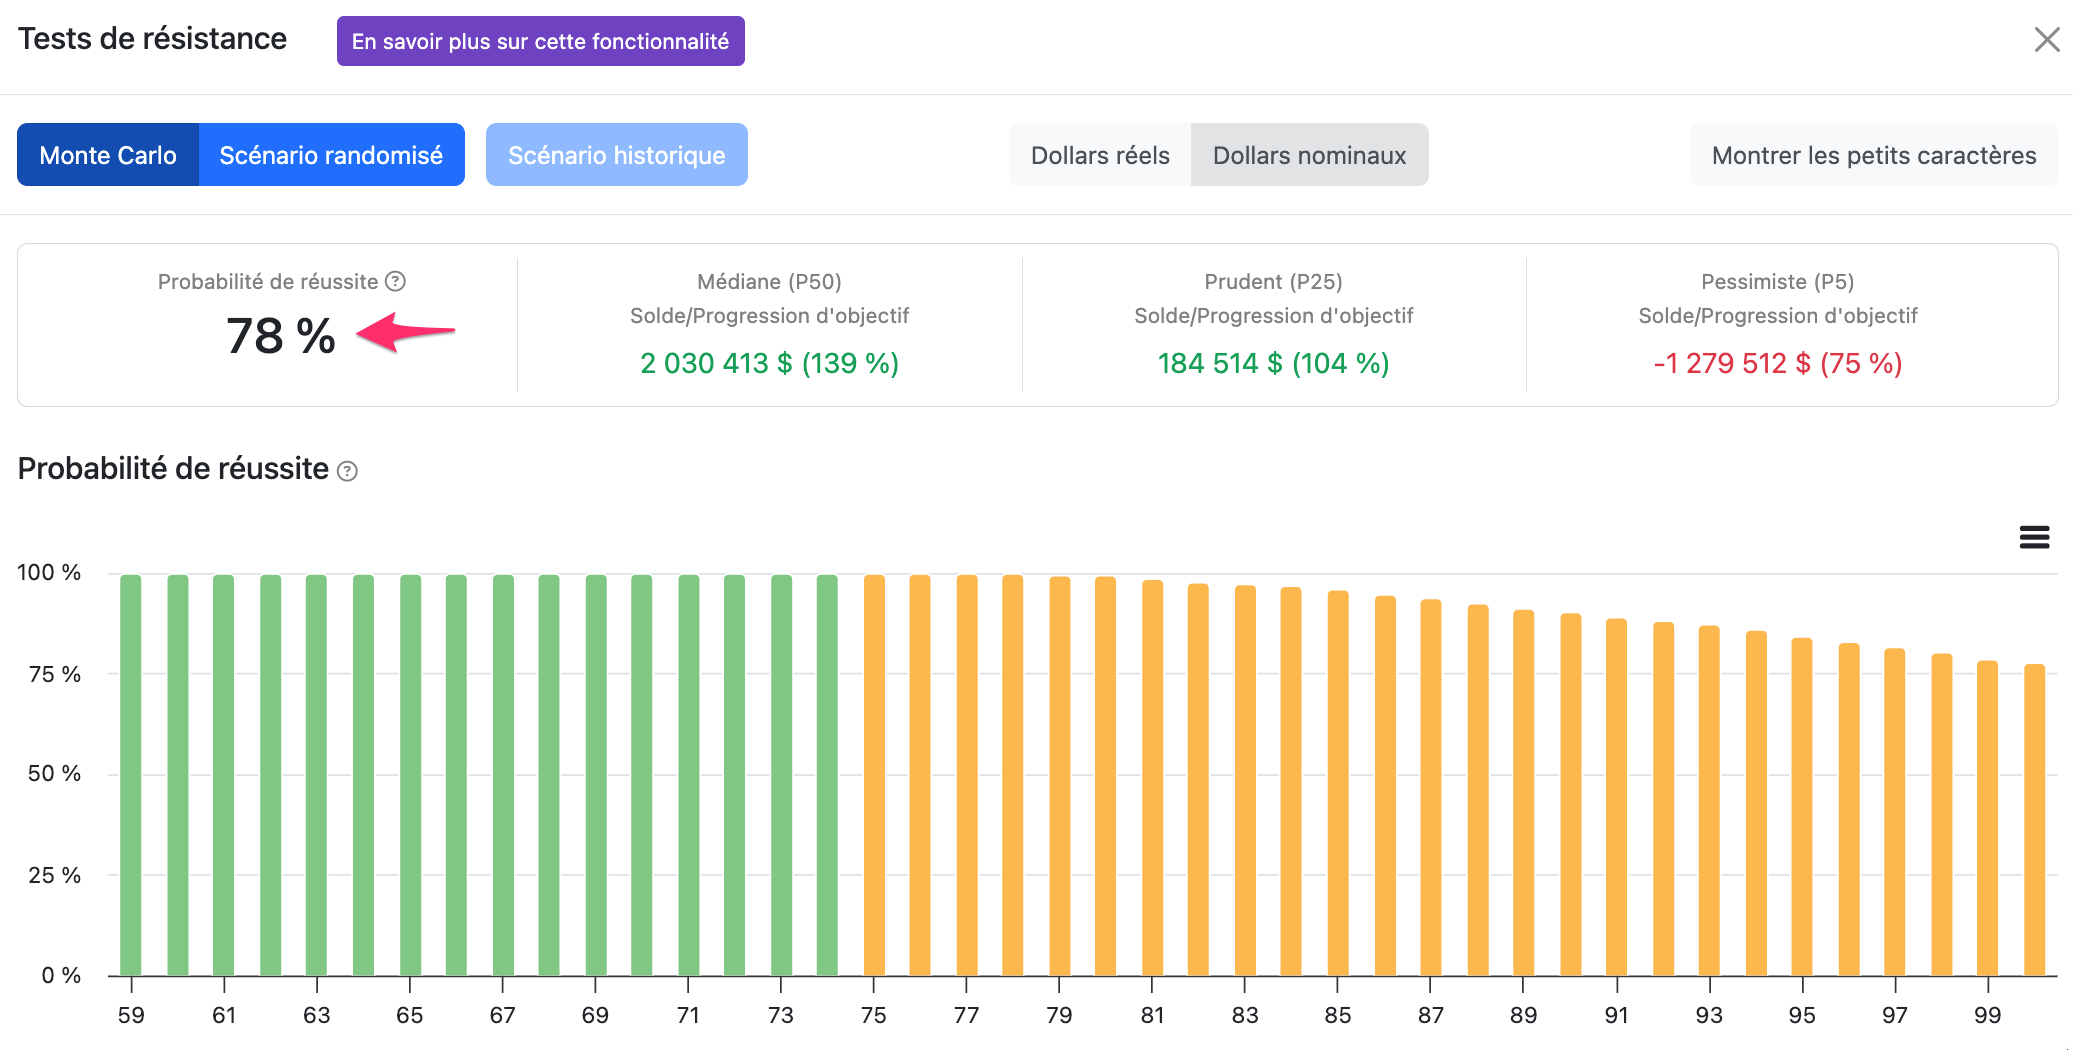
Outre la probabilité de réussite, Snap indique le solde d'objectif (le patrimoine net liquide personnel restant après impôts) à différents percentiles clés, afin de donner une idée de l'impact que cela aurait sur le bien-être du client. Ces indicateurs constituent un excellent outil de discussion pour aider les clients à mieux comprendre ce qui pourrait se passer à l'avenir.
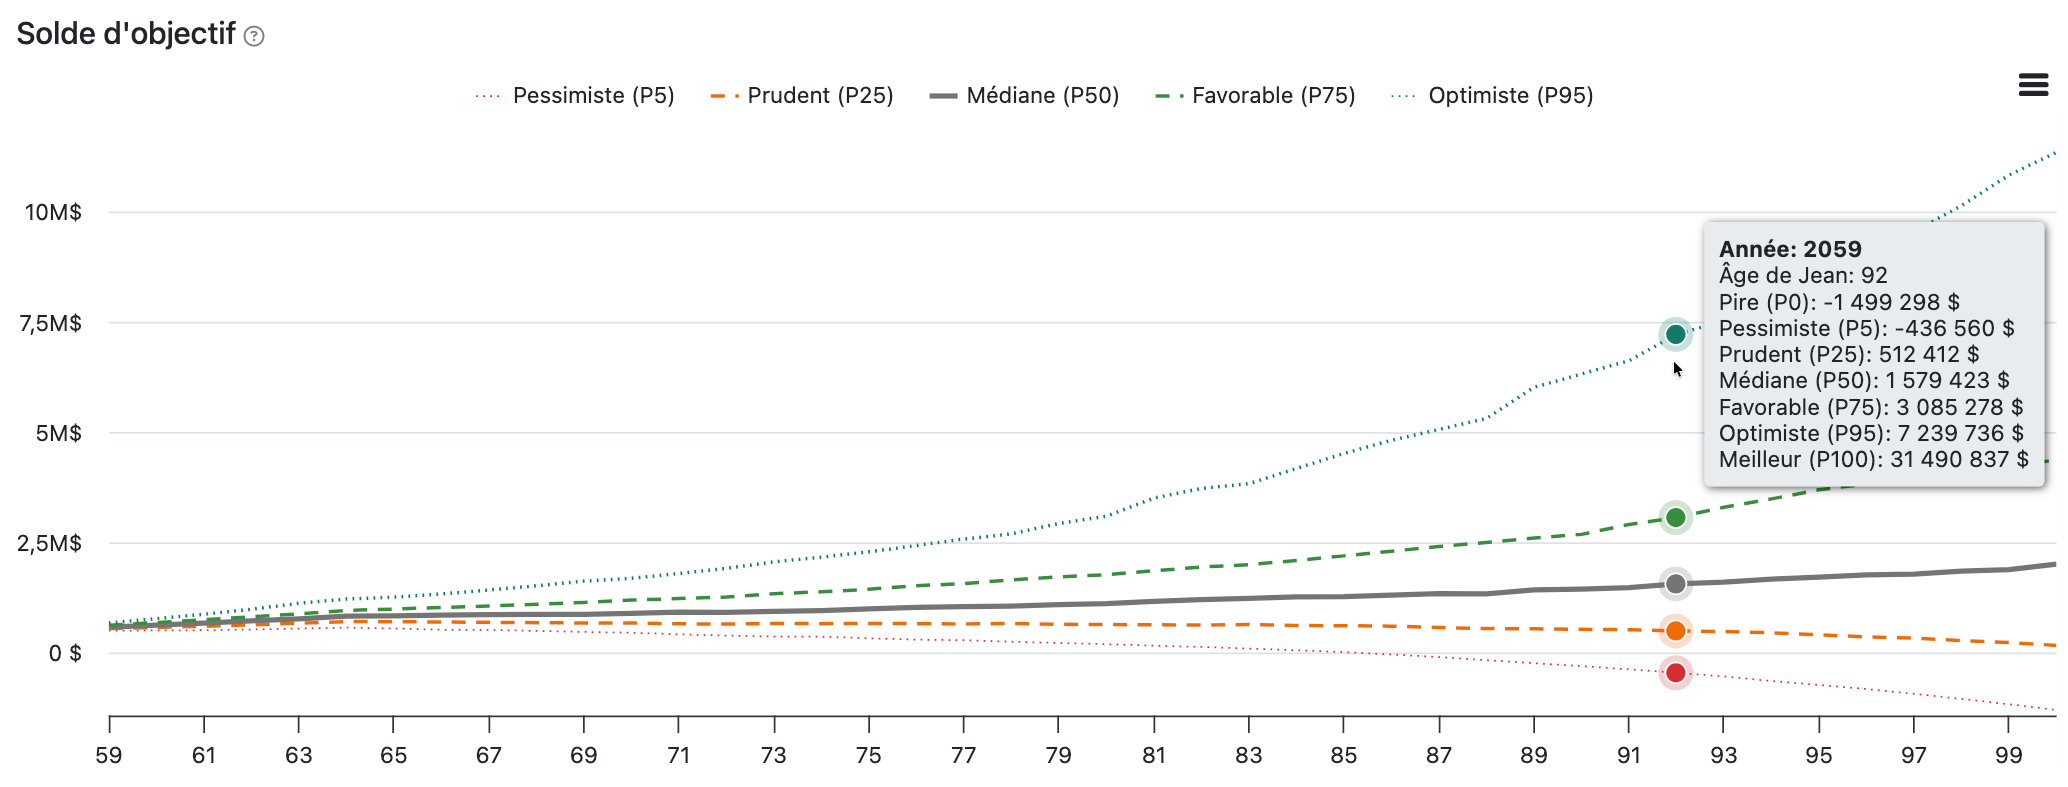
Outre le résumé général figurant en haut de la fenêtre modale, vous avez accès à des graphiques détaillés qui présentent les indicateurs clés (par exemple, Solde des objectifs, Actifs financiers, Patrimoine après impôts) par année et par centile.
La suite de cet article explique comment exploiter pleinement le potentiel de cet outil.
- 3
-
Accéder à la fonctionnalité Monte Carlo
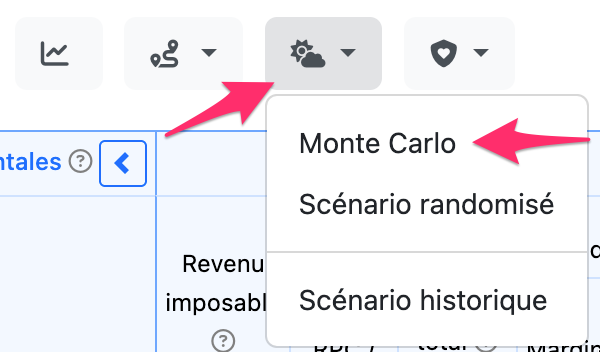
Une fois votre scénario de base terminé, vous pouvez cliquer sur Tests de résistance, juste au-dessus du tableau des projections au centre de la Page de planification, puis cliquer sur Monte Carlo. Tests de résistance est un module complémentaire payant en option qui donne accès à trois outils :
- Monte Carlo - Cet outil génère 1 001 séquences aléatoires de données relatives à l'inflation et aux rendements, puis calcule les résultats de votre projection pour chacune de ces séquences. Il fournit une probabilité de réussite ainsi que la distribution des indicateurs clés. Il est particulièrement utile pour aider les clients à comprendre l'éventail des résultats futurs possibles.
- Scénario randomisé - Cet outil vous permet de visualiser n'importe laquelle des 1 001 séquences aléatoires utilisées également dans l'outil Monte Carlo afin de mieux comprendre ces séquences et leur incidence sur la projection. Vous pouvez appliquer n'importe laquelle de ces séquences à votre projection pour présenter au client les résultats concrets (par exemple, en lui montrant les rendements annuels, les soldes de compte, les cotisations et les retraits).
- Scénario historique - Cet outil est distinct des outils Scénario randomisé et Monte Carlo. Il vous permet d'appliquer des séries historiques réelles débutant à n'importe quel moment après 1965. Cela peut aider les clients à comprendre comment leur plan se serait comporté dans les conditions de marché passées (par exemple, pendant la forte inflation des années 1970 et du début des années 1980, ou lors de la chute du marché technologique en 2000).
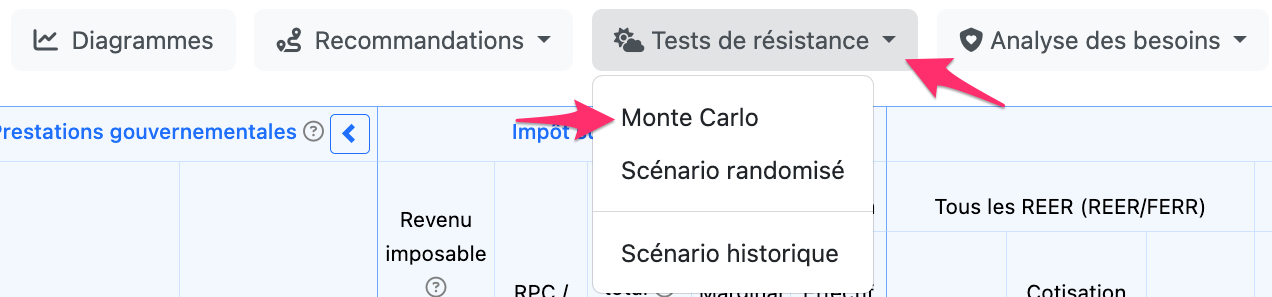
Si votre Page de planification a une résolution inférieure ou si votre fenêtre est plus petite, les boutons s'afficheront sous forme d'icônes. Cliquez sur le bouton portant le symbole Tests de résistance situé au même endroit, puis cliquez sur Monte Carlo.
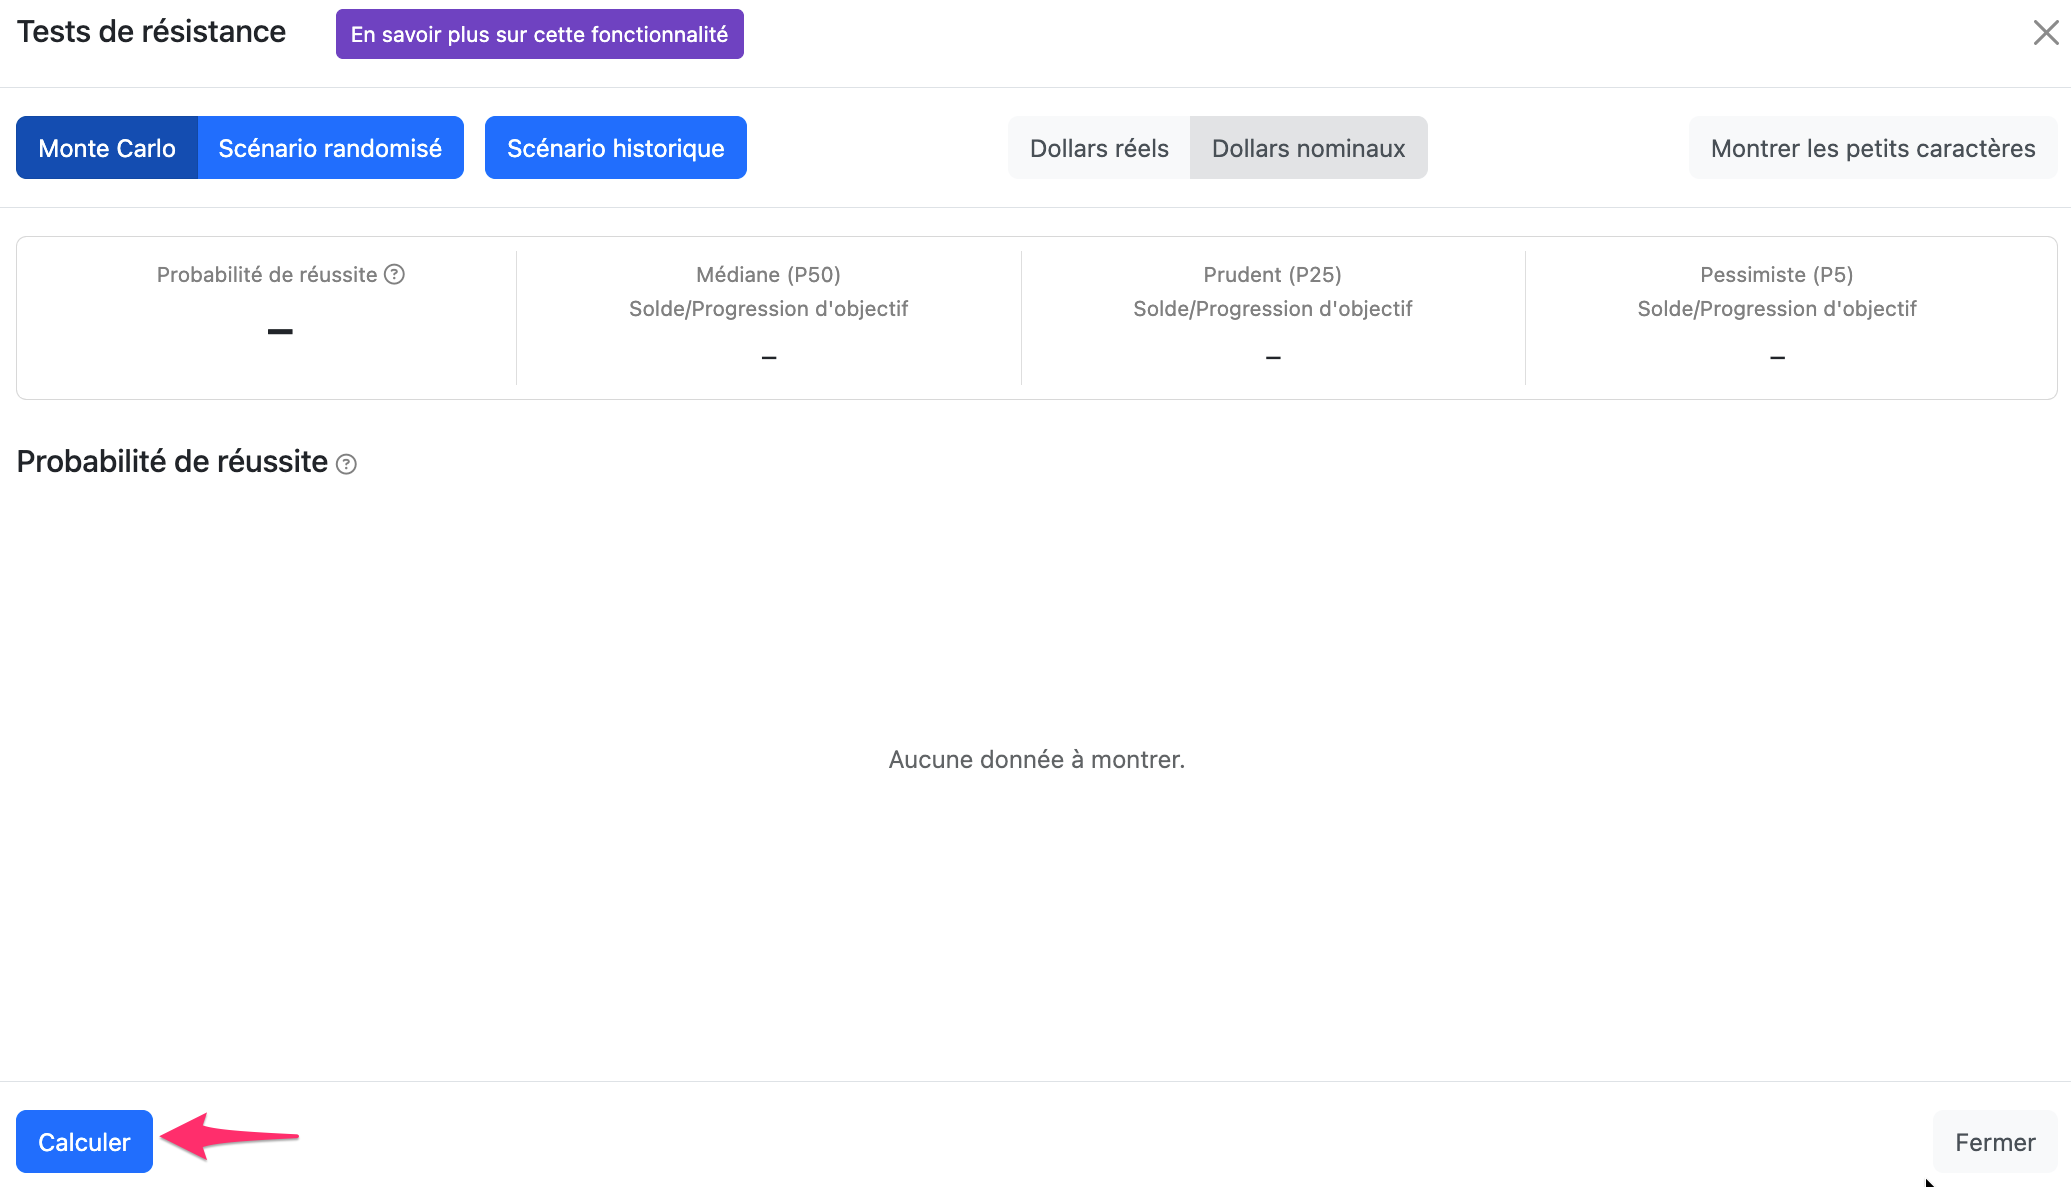
Une fois que vous avez accédé à la fenêtre contextuelle Monte Carlo, vous pouvez cliquer sur Calculer dans le coin inférieur gauche pour lancer le processus de génération des séquences aléatoires et de calcul des résultats de votre scénario.
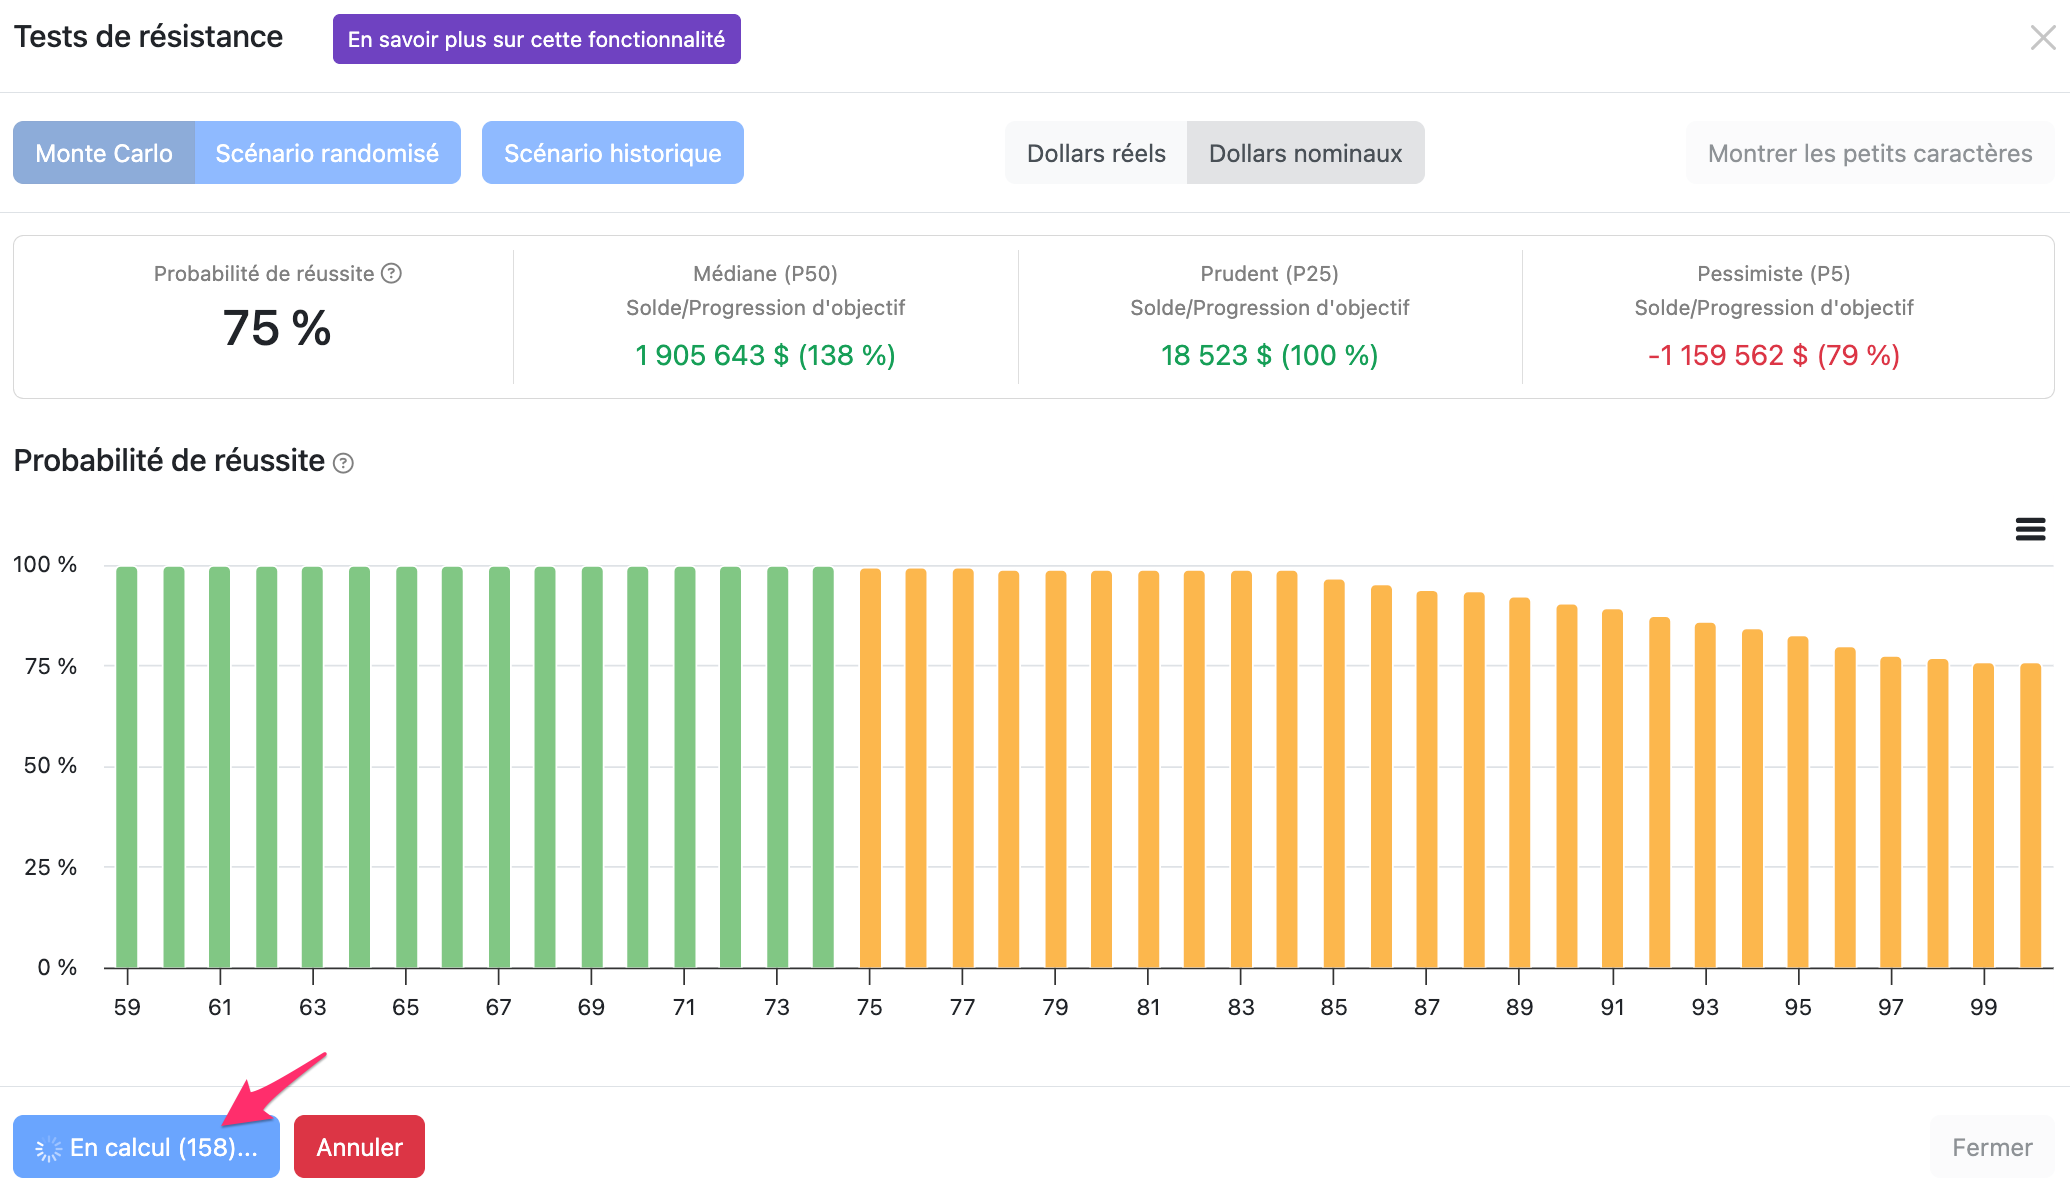
La fenêtre contextuelle commencera alors à afficher les résultats au fur et à mesure que l'outil traitera l'ensemble des 1 001 séquences. Vous pouvez voir le nombre de séquences déjà calculées dans le coin inférieur gauche.
- 4
-
Résultats de la méthode de Monte Carlo
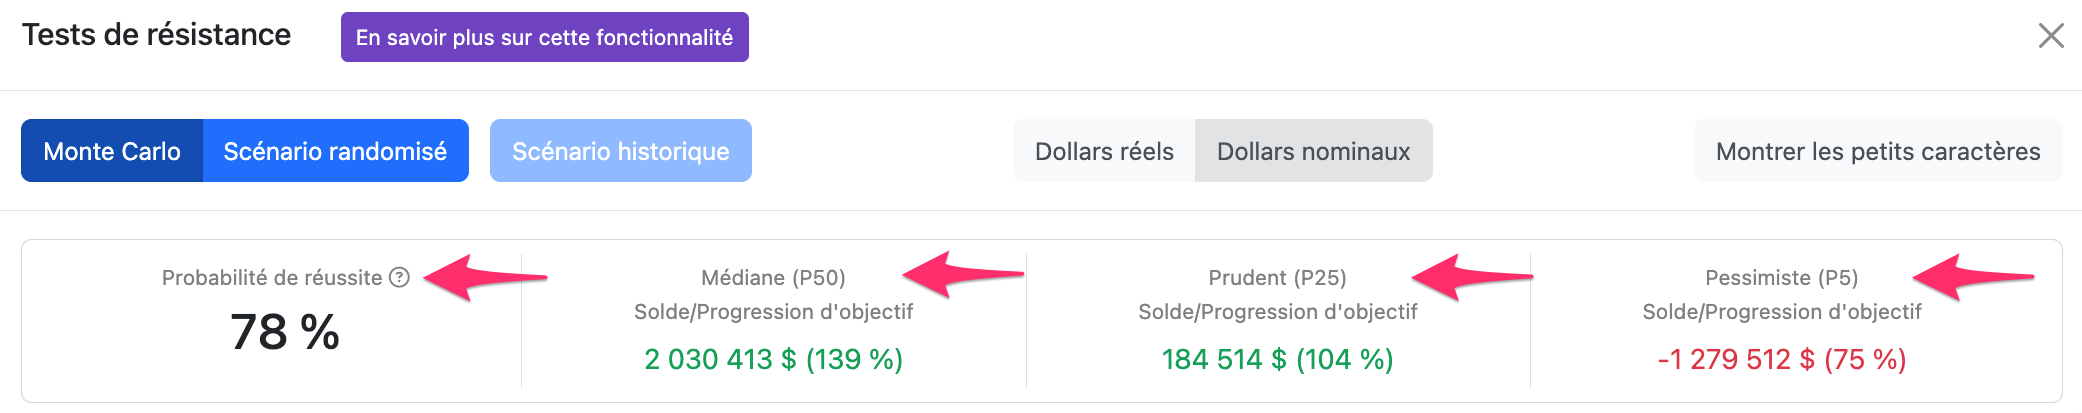
Une fois toutes les séquences créées et appliquées à votre projection, un récapitulatif des résultats s'affichera. La partie supérieure de la fenêtre modale indique la probabilité de réussite, qui correspond au pourcentage de scénarios aboutissant à une projection dont le solde cible est supérieur ou égal à 0 $.
Il inclut également les soldes d'objectifs médian, prudent et pessimiste pour la dernière année de la projection.
- Le solde d'objectif médian (P50) correspond à l'excédent ou au déficit du scénario du 50ᵉ centile (c'est-à-dire que 50 % des scénarios sont meilleurs que ce solde d'objectif et 50 % sont moins bons).
- Le solde d'objectif prudent (P25) correspond à l'excédent ou au déficit du scénario du 25ᵉ centile (c'est-à-dire que 75 % des scénarios sont meilleurs que ce solde d'objectif et 25 % sont moins bons).
- Le solde d'objectif pessimiste (P5) correspond à l'excédent ou au déficit du scénario du 5ᵉ centile (c'est-à-dire que 95 % des scénarios sont meilleurs que ce solde d'objectif et 5 % sont pires).
On y trouve également des graphiques présentant différents indicateurs sur toute la durée de la projection. Chaque indicateur et chaque graphique sont présentés plus en détail ci-dessous. Les graphiques comprennent :
- Probabilité de réussite
- Solde d'objectif
- Actifs financiers
- Patrimoine après impôts
- Probabilité de déficit
- 5
-
Probabilité de réussite
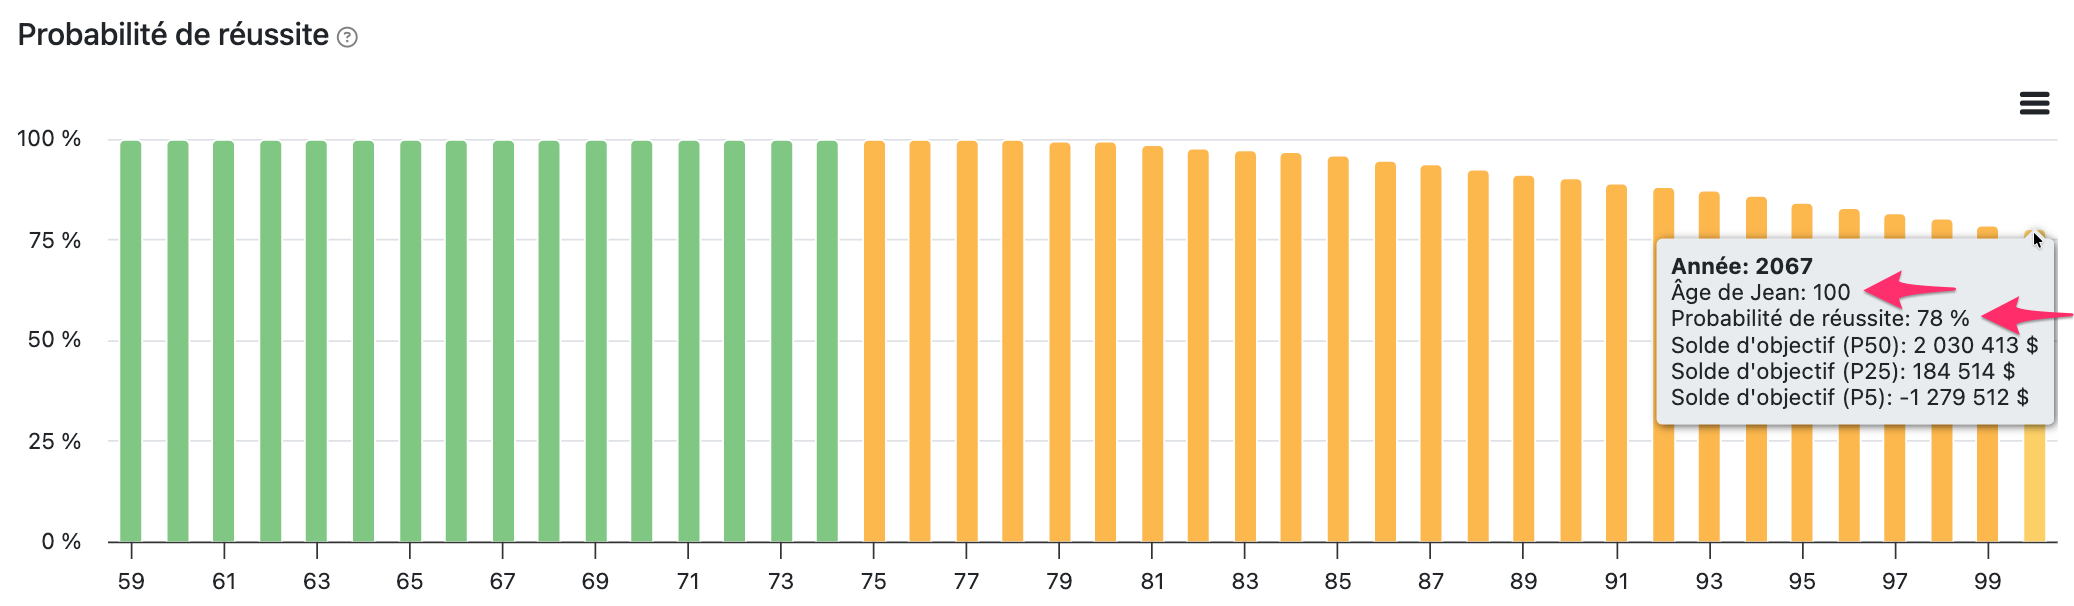
Le graphique Probabilité de réussite indique le pourcentage de scénarios se terminant chaque année avec un solde d'objectif supérieur ou égal à 0 $. Le solde d'objectif correspond aux actifs financiers du client, déduction faite de tout solde de trésorerie négatif et des impôts dus sur ses actifs financiers. Il représente les ressources personnelles liquides dont dispose le client pour financer ses dépenses futures.
Vous pouvez passer la souris sur n'importe quelle année du graphique pour afficher l'année, l'âge et le solde d'objectif aux niveaux médian (P50), prudent (P25) et pessimiste (P5).
Dans de rares cas, un client peut présenter une probabilité de réussite inférieure au cours des premières années de la projection par rapport aux années suivantes. Cela peut se produire si le client prend sa retraite anticipée, s'il a un prêt hypothécaire ou d'autres dettes au moment de son départ à la retraite, ou s'il prévoit de recevoir un héritage ou de déménager dans un logement plus petit à l'avenir. Cela représente des difficultés de trésorerie au début du plan, qui peuvent se résoudre par la suite grâce à une évolution des besoins de consommation ou à d'autres entrées de trésorerie forfaitaires.
Si la probabilité de réussite est très utile pour comprendre les résultats futurs du client, il est également important de prendre en compte d’autres indicateurs présentés dans la fenêtre contextuelle (par exemple, le patrimoine après impôts). Par exemple, le client peut encore disposer dans son plan de ressources importantes non liquides ou non personnelles (par exemple, des actifs réels ou des sociétés). Pour augmenter sa probabilité de réussite, vous pourriez distribuer davantage de dividendes provenant de sa société ou vendre des actifs réels.
Il est également important d'examiner le tableau Solde d'objectif, car celui-ci permet de comprendre l'ampleur des excédents et des déficits. Par exemple, un plan peut présenter une probabilité de réussite de 80 %, mais le solde par rapport à l'objectif dans les 20 % de scénarios déficitaires peut ne s'élever qu'à -20 000 $. Cela reste bien plus facile à gérer pour un client qu'une probabilité de réussite de 90 % où les 10 % de scénarios déficitaires s'élèvent à -1 000 000 $.
- 6
-
Solde d'objectif
Le tableau Solde d'objectif présente les actifs financiers du client, déduction faite de tout solde de trésorerie négatif et des impôts dus sur ces actifs financiers. Ce montant correspond aux ressources personnelles liquides dont dispose le client pour financer ses dépenses futures.
Le graphique Solde d'objectif affiche des courbes correspondant aux niveaux pessimiste (P5), prudent (P25), médian (P50), favorable (P75) et optimiste (P95). Vous pouvez également consulter les valeurs des scénarios le plus défavorable (P0) et le plus favorable (P100) en passant la souris sur le graphique pour n'importe quelle année. Les scénarios le plus défavorable et le plus favorable sont exclus du graphique lui-même afin d'éviter de fausser l'axe des y et de ne pas accorder une importance excessive à ces résultats peu probables.
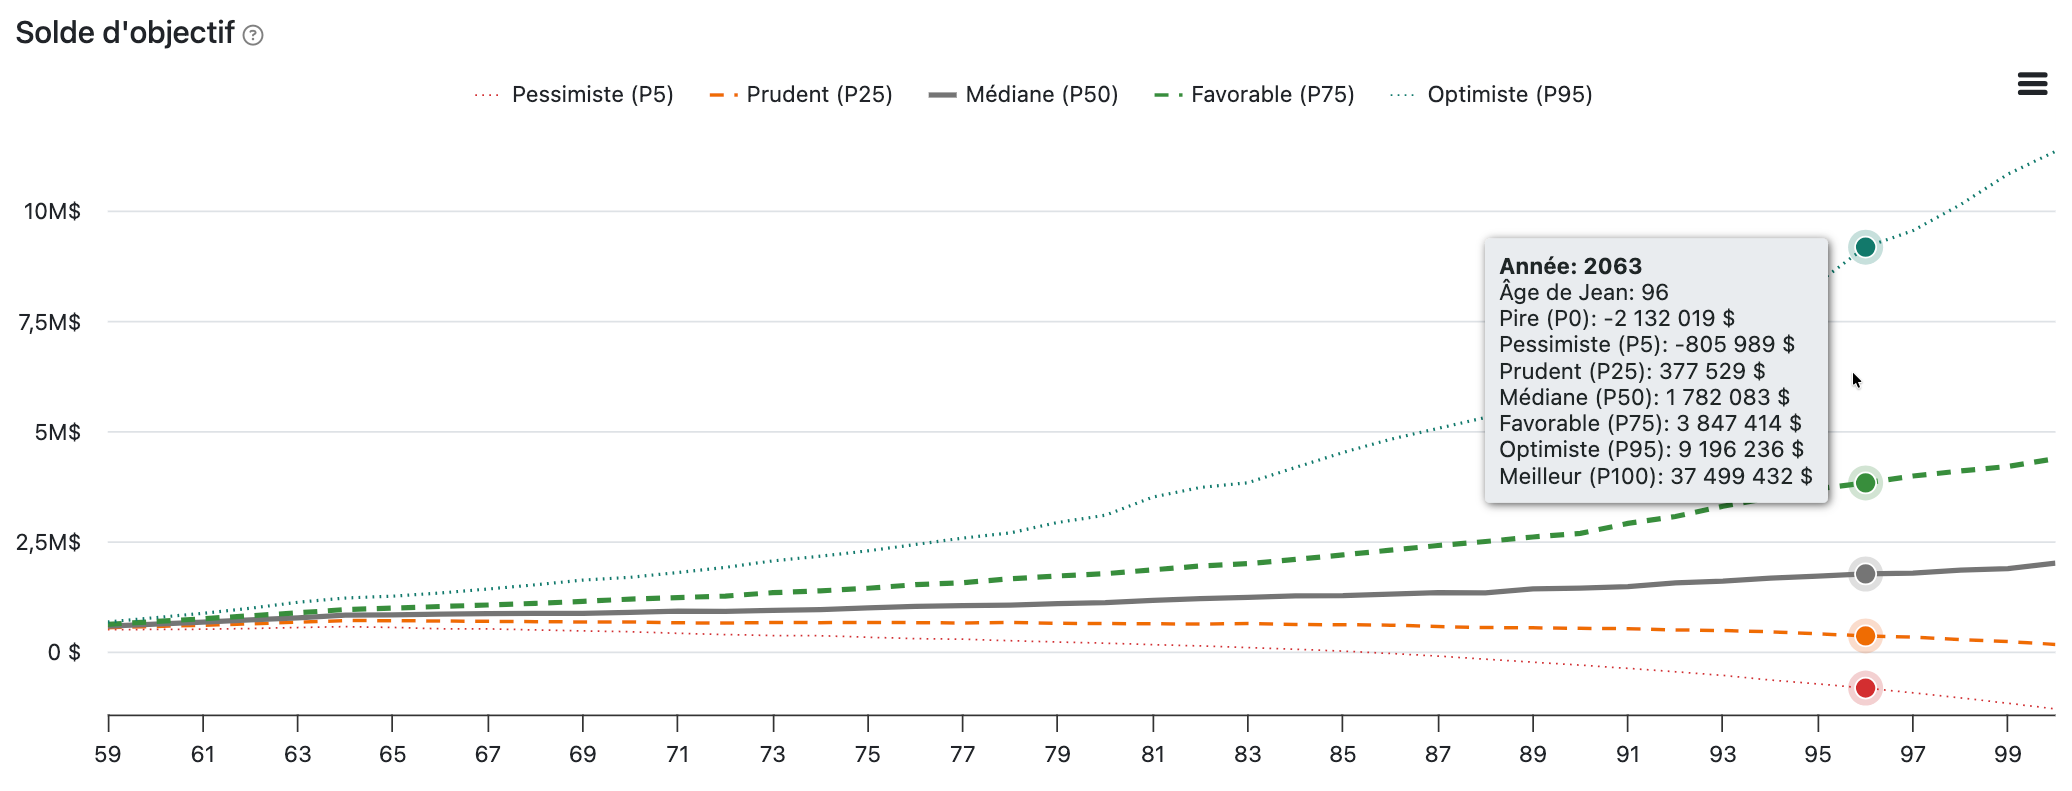
Le solde d'objectif constitue un complément important à la probabilité de réussite pour comprendre la variabilité des résultats futurs. Deux plans peuvent présenter la même probabilité de réussite (par exemple, 85 %), mais l’un peut avoir une gamme de soldes d'objectifs comprise entre -5 000 000 $ et 20 000 000 $, tandis que l’autre peut avoir une gamme comprise entre -200 000 $ et 2 000 000 $. Le deuxième scénario est beaucoup plus prévisible, ce que de nombreux clients pourraient préférer.
- 7
-
Actifs financiers
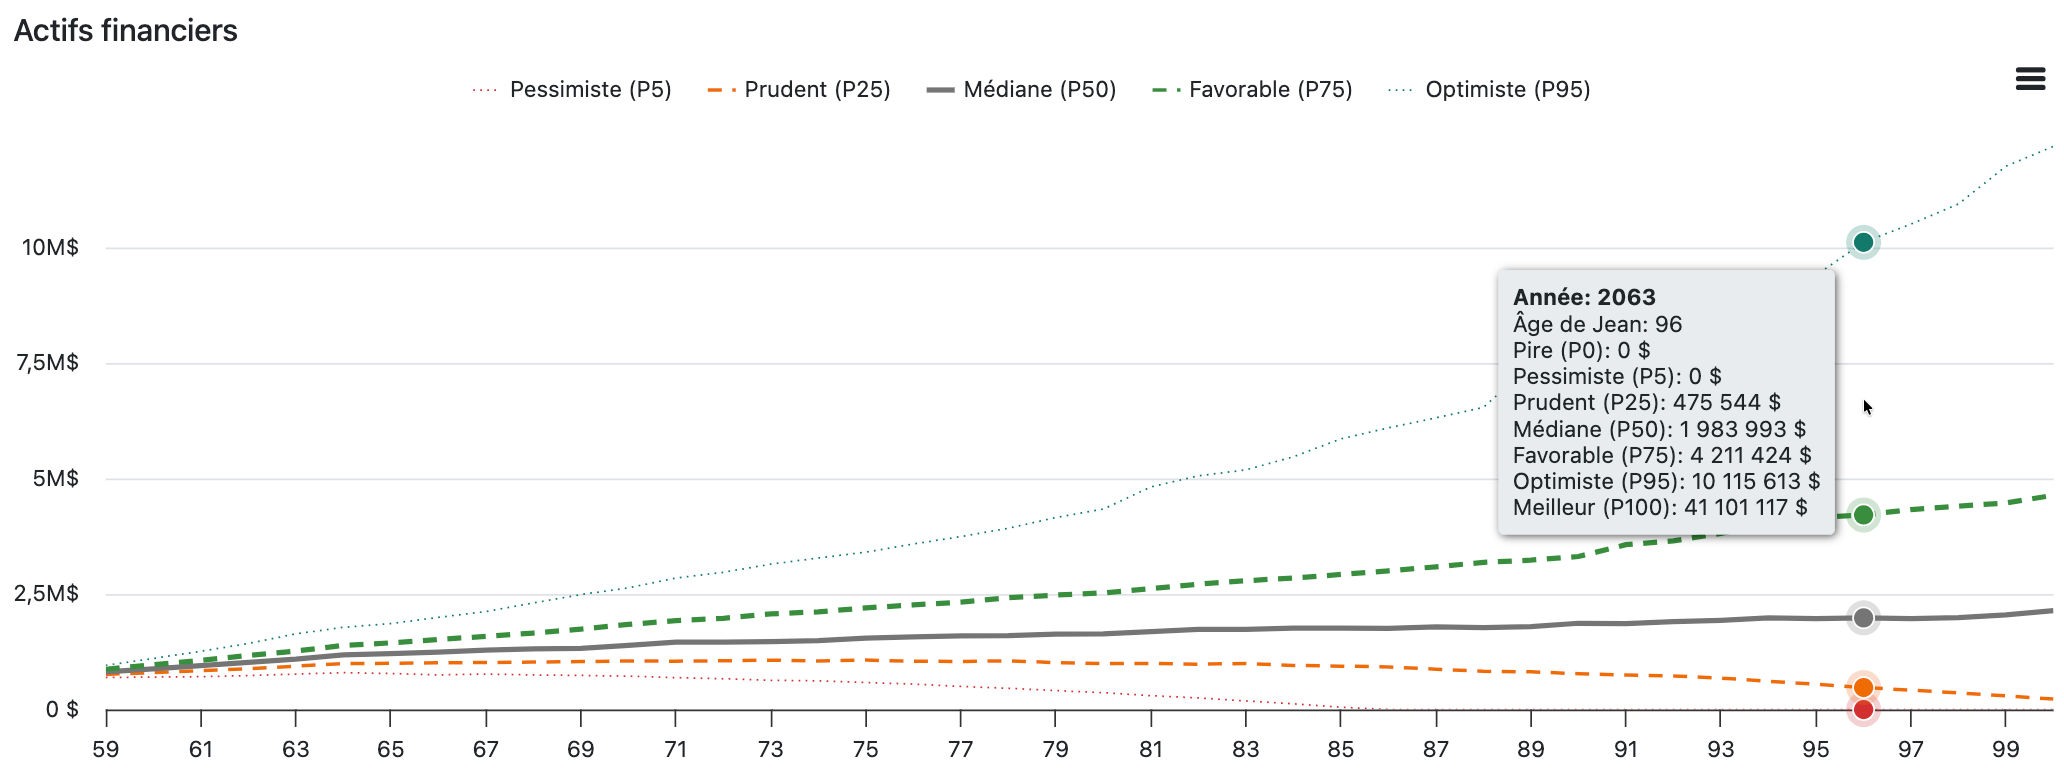
Le graphique Actifs financiers ne tient pas compte des ajustements effectués dans la rubrique Solde d'objectif. Il présente simplement le montant brut des Actifs financiers détenus à titre personnel dans les projections pour chaque année. Cela peut faciliter les discussions sur le portefeuille et permettre à vos clients de comprendre l'évolution des soldes attendus au fil du temps, ainsi que le moment où ces soldes pourraient atteindre 0 $.
Le graphique Actifs financiers affiche des courbes correspondant aux niveaux pessimiste (P5), prudent (P25), médian (P50), favorable (P75) et optimiste (P95). Vous pouvez également consulter les valeurs des scénarios le plus défavorable (P0) et le plus favorable (P100) en passant la souris sur le graphique pour n'importe quelle année. Les scénarios le plus défavorable et le plus favorable sont exclus du graphique lui-même afin d'éviter de fausser l'axe des y et de ne pas accorder une importance excessive à ces résultats peu probables.
- 8
-
Patrimoine après impôts
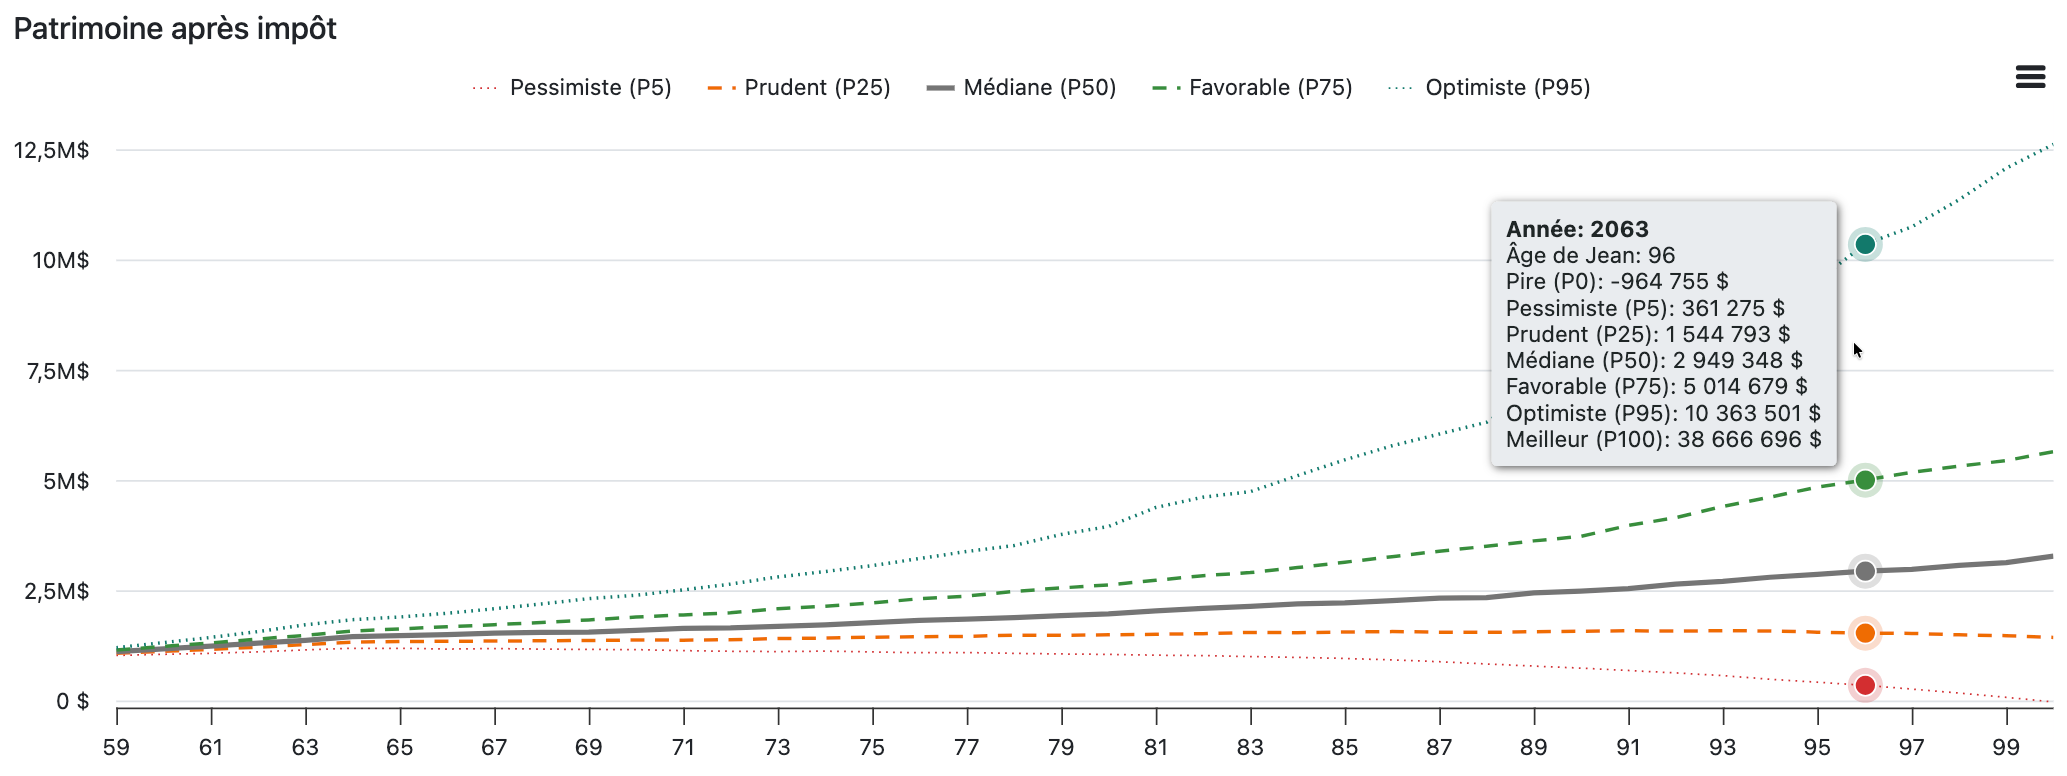
Le tableau Patrimoine après impôts prend en compte tous les éléments de la projection (par exemple, les actifs financiers, les actifs réels, les sociétés, les assurances, les dettes, les impôts sur le patrimoine). Cela s'avère utile si le client souhaite savoir quel montant resterait à ses bénéficiaires selon différents scénarios. Si le client a un objectif successoral précis (par exemple, 500 000 $), vous pouvez voir quels centiles devraient se situer au-dessus ou en dessous de cette valeur afin d'estimer ses chances d'atteindre cet objectif.
Le graphique Patrimoine après impôts présente des courbes correspondant aux niveaux pessimiste (P5), prudent (P25), médian (P50), favorable (P75) et optimiste (P95). Vous pouvez également consulter les valeurs correspondant aux scénarios le plus défavorable (P0) et le plus favorable (P100) en passant la souris sur le graphique pour n'importe quelle année. Les scénarios le plus défavorable et le plus favorable sont exclus du graphique lui-même afin d'éviter de fausser l'axe des y et de ne pas accorder une importance excessive à ces résultats peu probables.
- 9
-
Probabilité de déficit
Le graphique Probabilité de déficit indique le pourcentage de scénarios présentant un solde de trésorerie négatif pour l'année concernée. Les soldes de trésorerie négatifs sont mis en évidence par un fond rose sur la Page de planification.
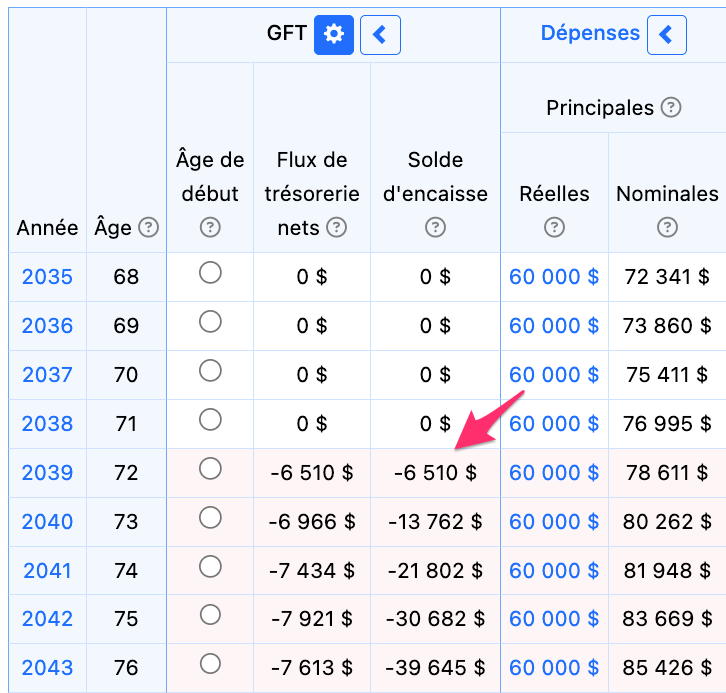
Étant donné que les projections sont calculées en arrière-plan, nous avons souhaité conserver la transparence que l'ombrage rose apporte à la compréhension d'une projection.
Un solde de trésorerie négatif signifie que le client a dû recourir à un emprunt dans le cadre de la projection, pour une raison quelconque. Cela peut être dû à une dérogation sur un actif financier qui empêche Snap d'effectuer un retrait, ou à une limite de retrait annuelle sur un compte immobilisé. Cela peut également s'expliquer par le fait que le plan n'ait plus d'actifs financiers disponibles, ce qui correspond à l'un des scénarios dans lesquels le client n'est pas censé réussir.
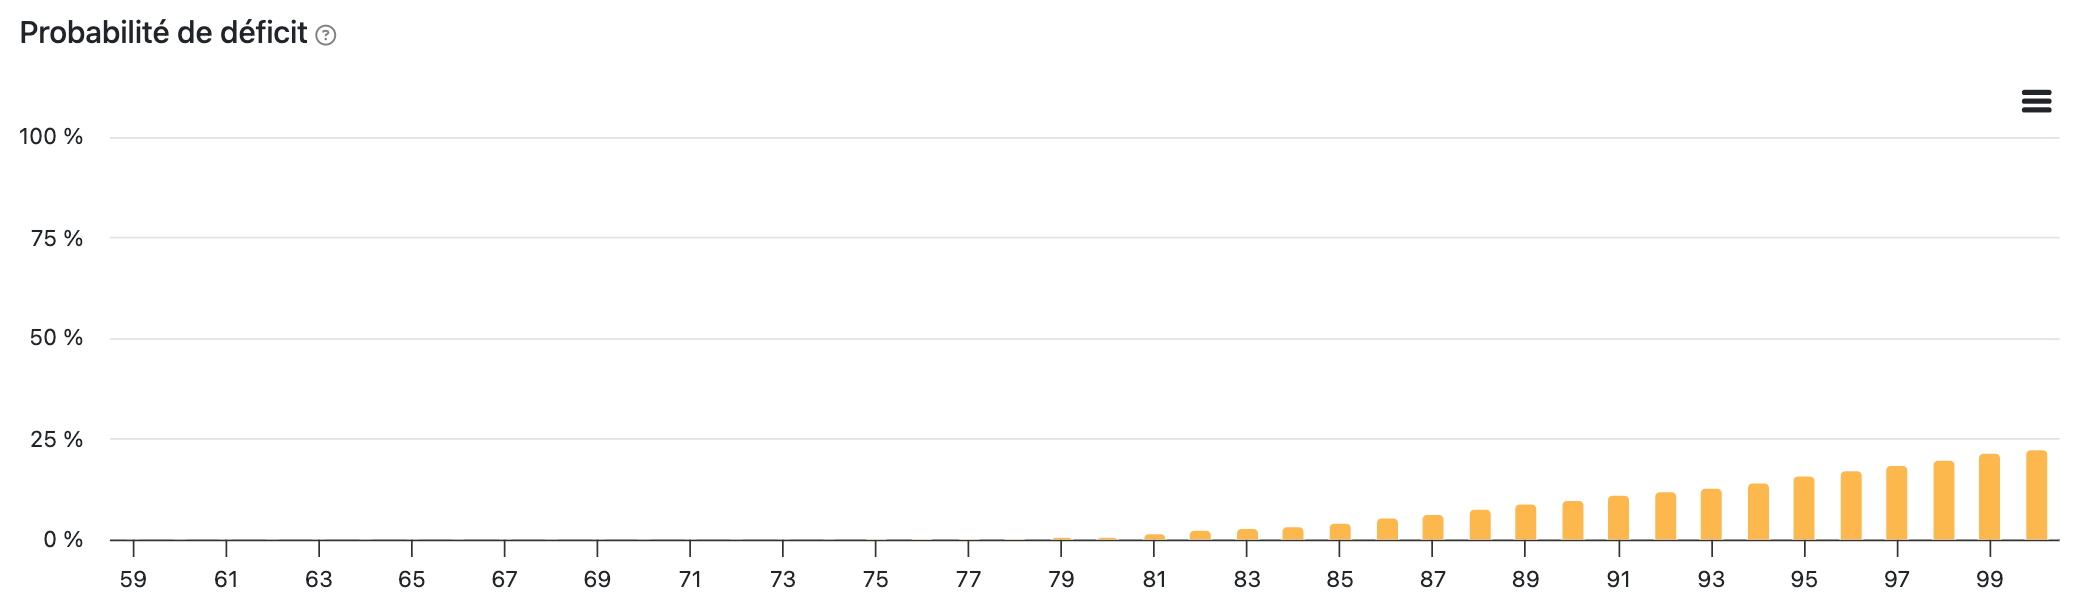
Si vous constatez que, pour certaines années, la probabilité de déficit est élevée alors que la probabilité de réussite reste importante, cela signifie que le client est toujours sur la bonne voie, mais que le plan nécessiterait un emprunt temporaire. Vous pouvez revoir le scénario initial ou appliquer et exécuter le scénario présentant les pires performances issu du modèle de scénarios randomisés afin d’identifier les causes de ces déficits. Ce processus est décrit plus en détail dans la section suivante.
- 10
-
Lien entre la méthode de Monte Carlo et les scénarios randomisés
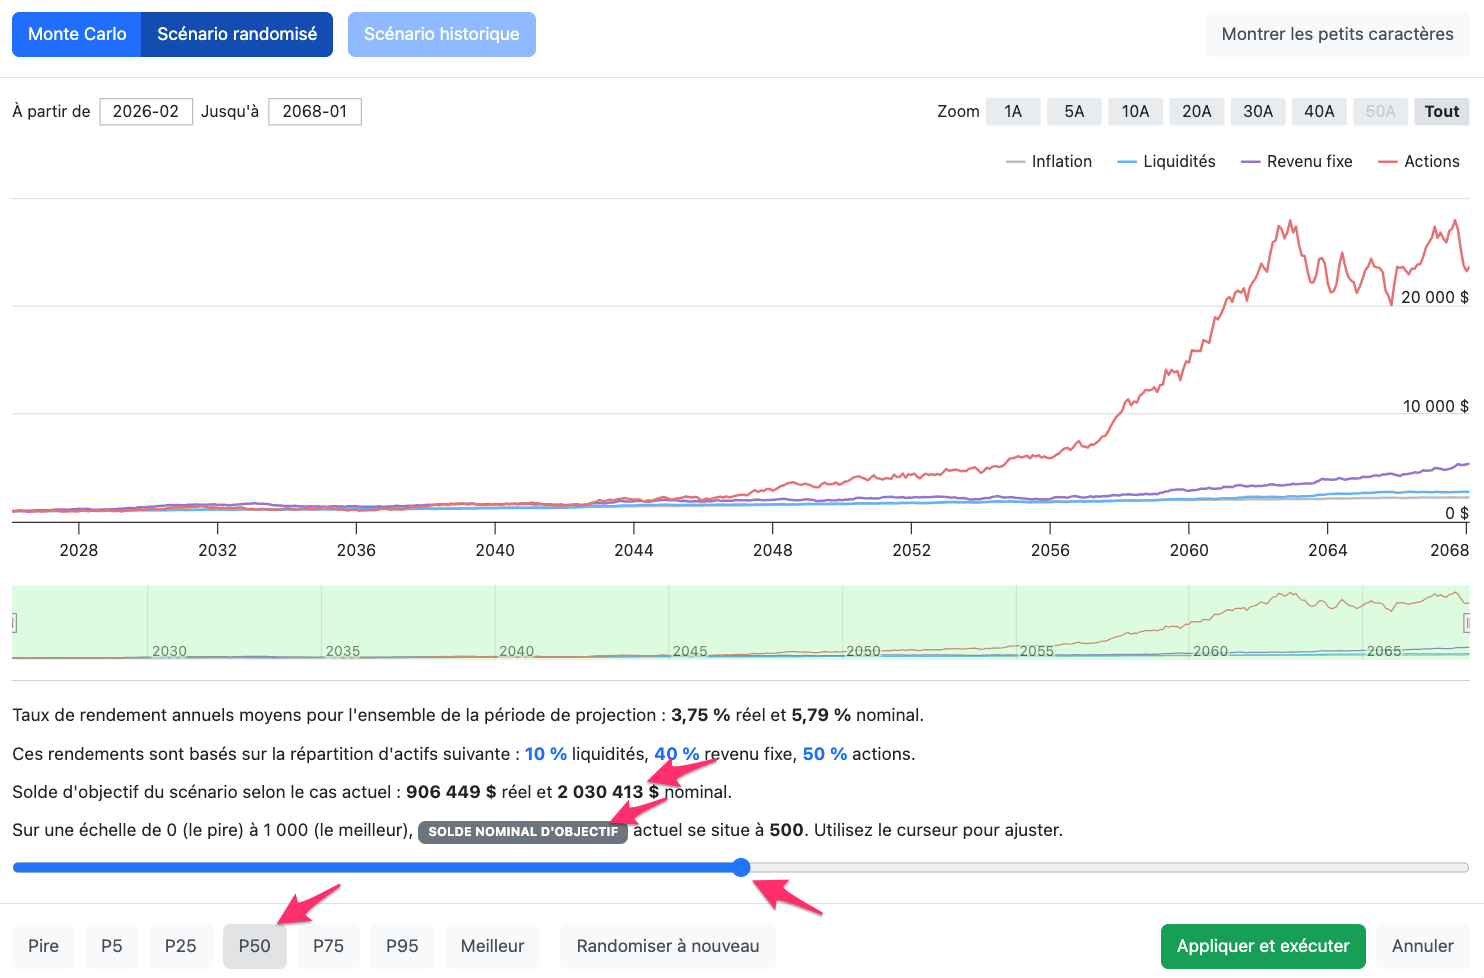
La fonctionnalité Monte Carlo propose les mêmes 1 001 scénarios que la fonctionnalité Scénario randomisé. Cela signifie qu'une fois l'analyse Monte Carlo terminée, vous pouvez cliquer sur Scénario randomisé et explorer plus en détail n'importe lequel de ces scénarios.
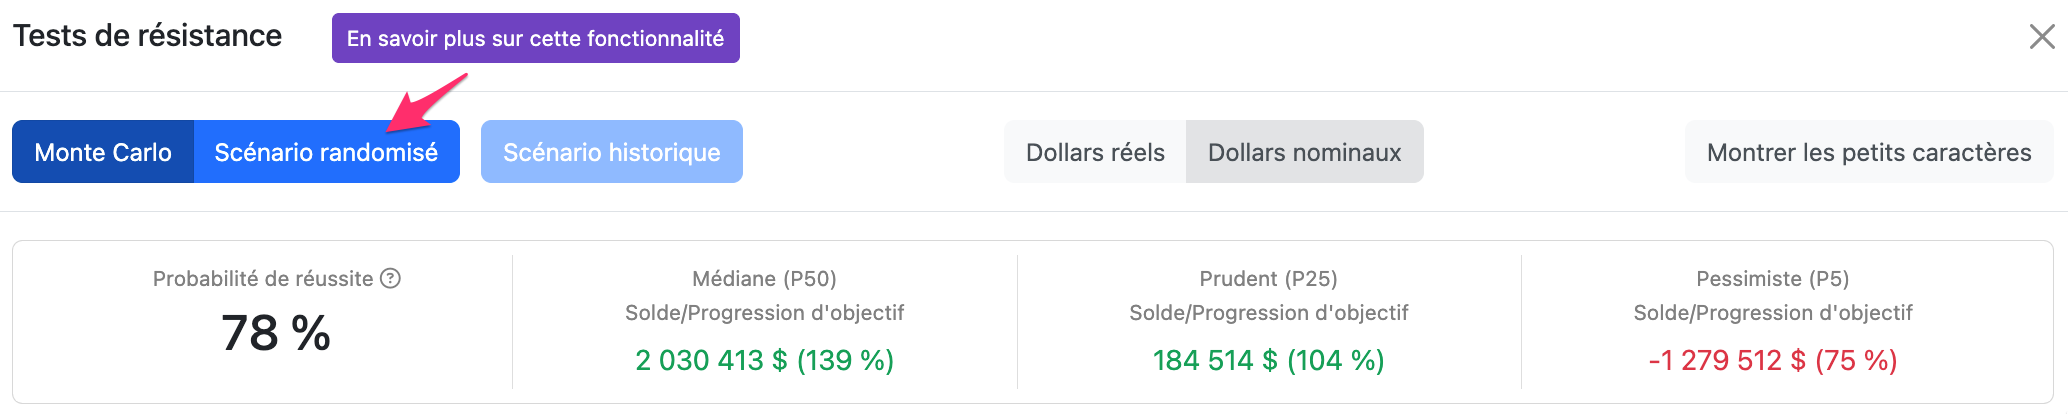
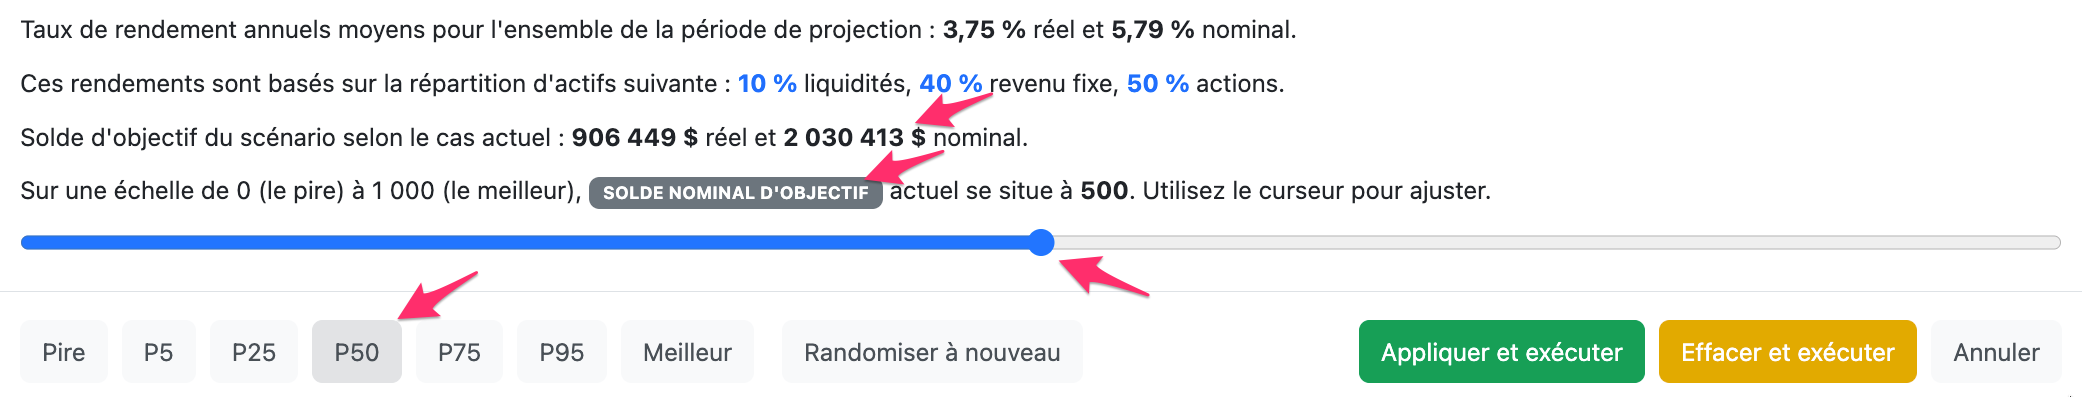
Si votre client vous demande pourquoi le solde d'objectif du 5ᵉ centile est si bas, vous pouvez vous rendre dans la section Scénario randomisé, cliquer sur le bouton P5, puis sur Mettre à jour, et consulter la séquence correspondant à ce scénario.
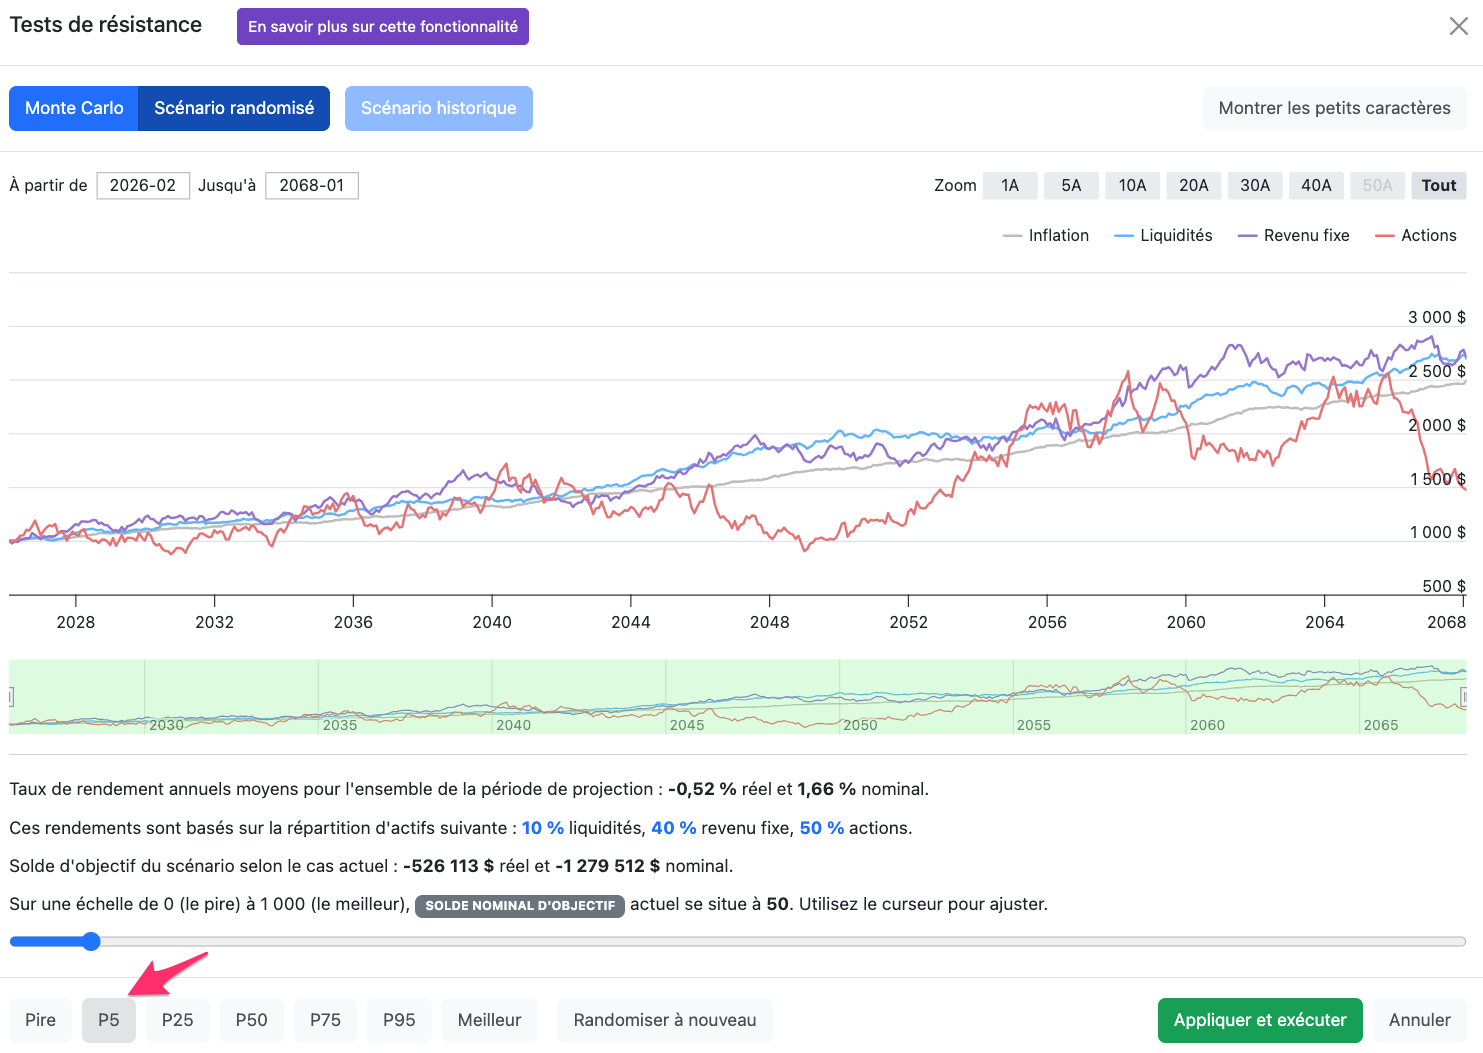
Ensuite, si vous souhaitez visualiser le scénario avec les taux appliqués, vous pouvez cliquer sur Appliquer et exécuter pour mettre à jour les prévisions.
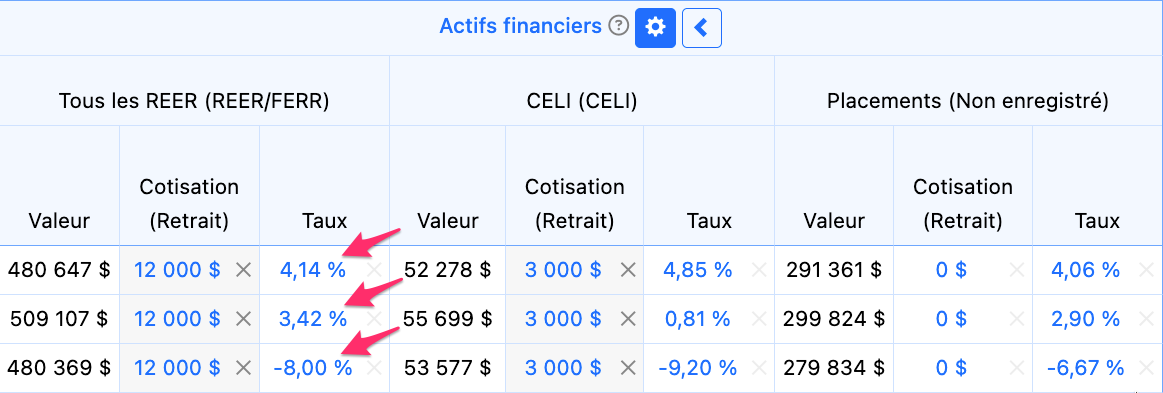
L'utilisation d'un scénario randomisé vous permet de passer d'une synthèse générale des résultats futurs potentiels, présentée dans le mode Monte Carlo, à une analyse détaillée des hypothèses de rendement et de retrait, année par année, qui conduiraient à la réalisation de chaque scénario.
Maîtrise des hypothèses
Vous avez également la possibilité de définir les hypothèses utilisées dans l'analyse Monte Carlo à partir de la fenêtre contextuelle Scénario randomisé. Cliquez sur Afficher les détails dans le coin supérieur droit de la fenêtre Scénario randomisé.
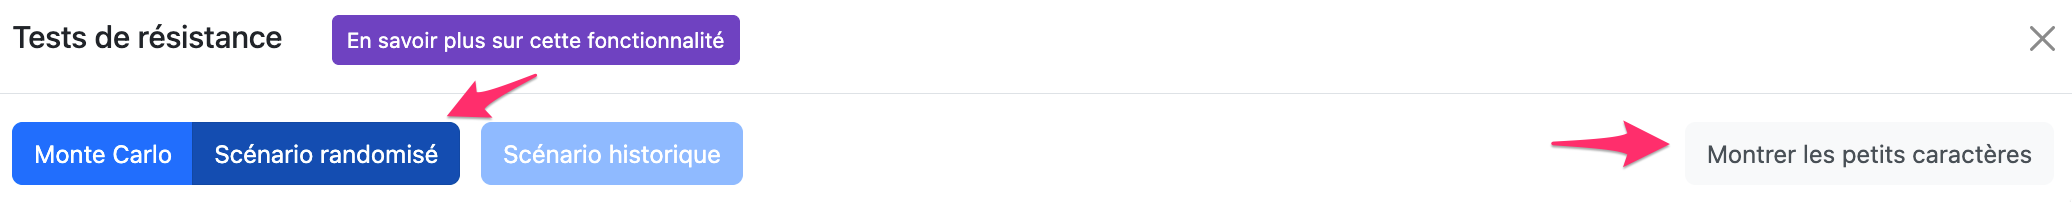
Une nouvelle section apparaîtra sous le graphique, vous permettant de consulter les hypothèses de rendement réel pour la séquence sélectionnée. Vous pouvez également cliquer sur Afficher les valeurs attendues pour consulter et modifier les hypothèses relatives aux scénarios randomisés et aux simulations de Monte Carlo. Vous pouvez mettre à jour le taux moyen attendu et l'écart-type attendu pour l'inflation, les liquidités, les titres à revenu fixe et les actions.
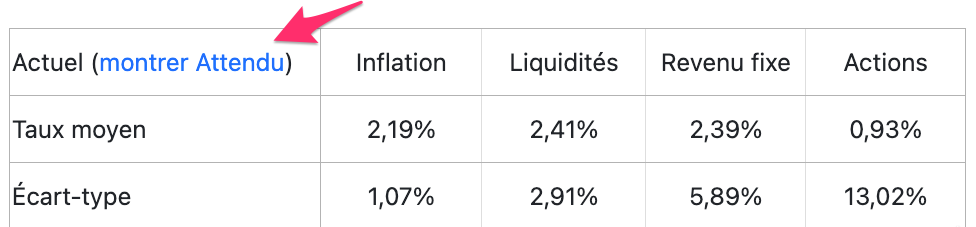
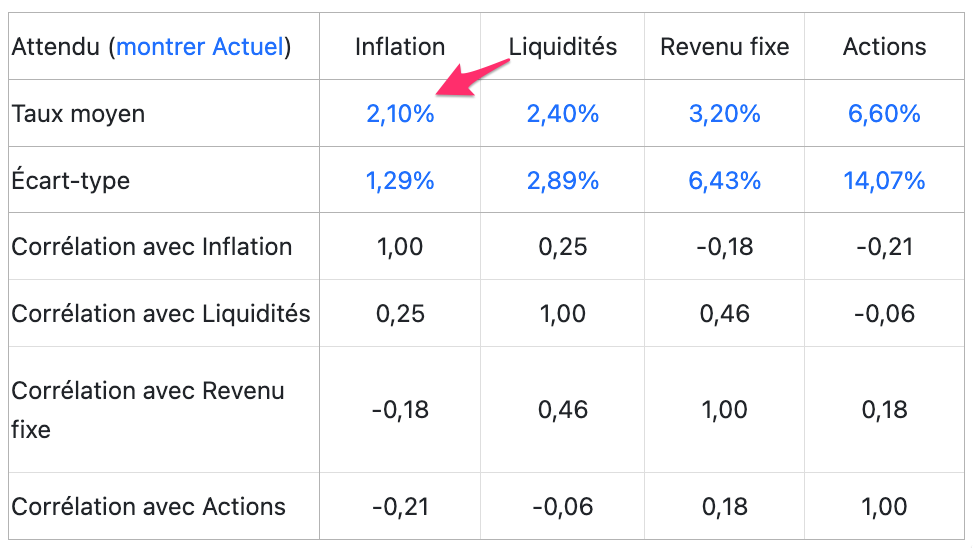
Une fois que vous aurez modifié les valeurs prévues et cliqué sur Randomiser à nouveau en bas de la fenêtre modale, vos scénarios randomisés seront recalculés et toute analyse de Monte Carlo existante sera effacée. Vous devrez cliquer sur Monte Carlo, puis sur Calculer pour utiliser les nouvelles hypothèses.
Si vous souhaitez générer une nouvelle série de 1 001 scénarios, vous pouvez cliquer sur Randomiser à nouveau au bas de la fenêtre contextuelle Scénario randomisé. Cela effacera temporairement toute analyse Monte Carlo existante, ce qui vous permettra de recalculer l’analyse Monte Carlo à l’aide des nouvelles séquences. Si vous « Appliquer et exécuter l’une des nouvelles séquences sur votre projection, toute analyse Monte Carlo issue de votre séquence de taux précédente sera définitivement effacée et vous devrez la recalculer.

Lorsque vous accédez à la fenêtre modale Scénario randomisé sans avoir préalablement effectué une analyse de Monte Carlo, les séquences sont classées de la pire à la meilleure en fonction du taux de rendement réel annuel moyen de la séquence. Comme nous ne savons pas encore quel est l'impact de ces séquences sur la projection réelle (c'est l'analyse de Monte Carlo qui le détermine), nous devons utiliser le taux de rendement réel annuel moyen de chaque séquence comme indicateur de leur qualité.
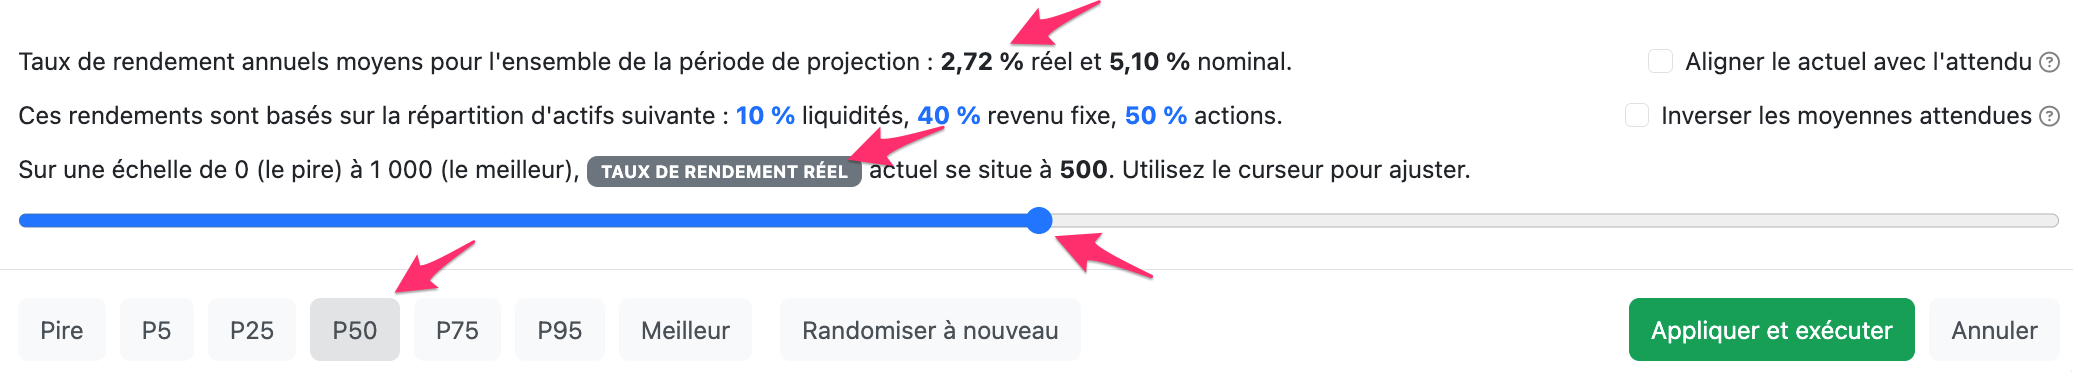
Une fois le calcul Monte Carlo effectué, lorsque vous accédez à la fenêtre contextuelle Scénario randomisé, les séquences sont classées de la pire à la meilleure en fonction du solde d'objectif dans la projection. Il s'agit du résultat réel de chaque plan, du pire au meilleur, par rapport aux objectifs et aux résultats réels du client.
- 11
-
Basculer entre les valeurs réelles et nominales
Vous pouvez basculer entre Dollars réels et Dollars nominaux pour ajuster les valeurs affichées dans les graphiques et tableaux Monte Carlo. L'option Dollars nominaux est sélectionnée par défaut ; elle affiche les valeurs futures réelles en dollars et correspond à la plupart des valeurs utilisées ailleurs dans Snap. En basculant sur Dollars réels, le taux d'inflation généré aléatoirement pour chaque scénario est utilisé afin d'actualiser les valeurs futures à l'année en cours, ce qui permet d'obtenir un indicateur plus facilement comparable.
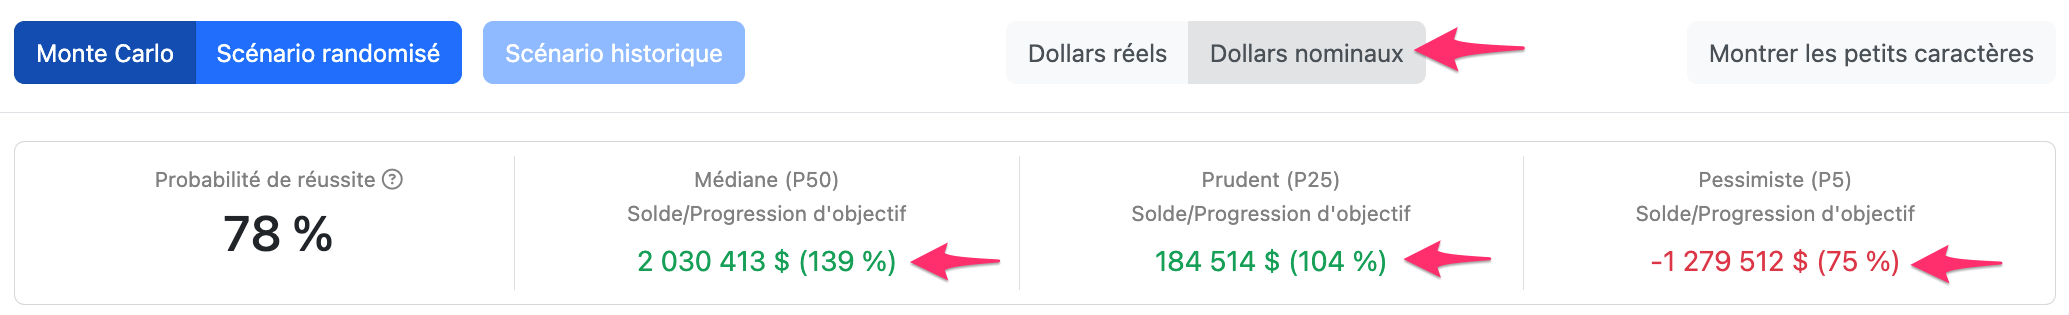
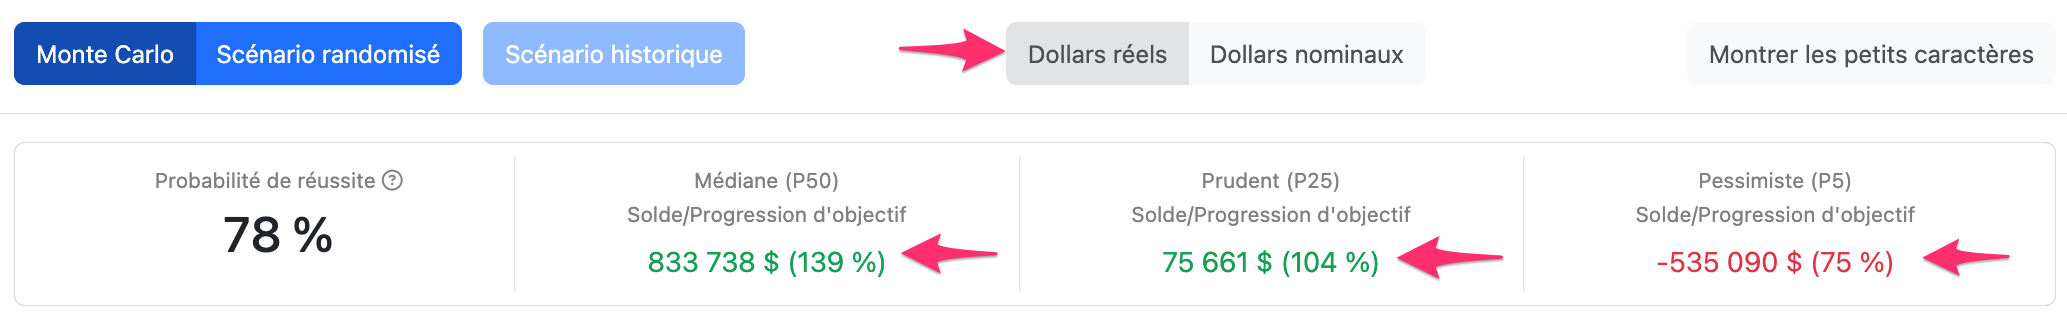
Cela déterminera également l'ordre dans lequel les scénarios s'affichent dans l'outil Scénario randomisé. Par exemple, si vous sélectionnez Dollars nominaux dans Monte Carlo, les scénarios seront classés du pire au meilleur en fonction du solde nominal de l'objectif indiqué dans la fenêtre modale Scénario randomisé. Cela vous permet de repérer des scénarios spécifiques afin d'en examiner l'ordre et de les appliquer à la projection si vous le souhaitez.
- 12
-
Foire aux questions
1. En quoi la méthode de Monte Carlo peut-elle aider mes clients ?
L'un des objectifs de la planification financière est de contribuer à maximiser les chances que vos clients atteignent leurs objectifs. L'analyse Monte Carlo peut aider à comprendre comment les prévisions d'un client pourraient s'écarter de la trajectoire prévue et à évaluer le niveau de risque associé.
Cela peut aider à déterminer si un client doit apporter des modifications à son plan dès aujourd’hui. Par exemple, il peut souhaiter modifier la répartition de son patrimoine, ajuster l’âge de début de perception de ses prestations gouvernementales ou opter pour la valeur de rachat d'une pension. L’analyse Monte Carlo permet de comparer différentes décisions en tenant compte d’un éventail plus large de scénarios futurs possibles.
Cela permet également au client de comprendre quelles options pourraient être mises en œuvre à l'avenir si nécessaire. Par exemple, une réduction des dépenses de 10 % à partir de dans dix ans pourrait suffire à pallier la majeure partie du risque baissier inhérent aux prévisions. Ce changement ne serait nécessaire que si la situation venait à se détériorer davantage que prévu au cours de la prochaine décennie.
Le fait d'avoir cette compréhension dès le départ apporte davantage de sérénité aux clients. Ils sont également moins susceptibles d'avoir des questions ou des besoins urgents lors des corrections boursières, puisqu'ils s'attendent déjà à des baisses et connaissent les options qui s'offrent à eux lorsque celles-ci se produisent.
2. Quelle est une probabilité de réussite acceptable ?
La probabilité de réussite optimale dépendra de la tolérance au risque de votre client, de l'ampleur du risque de perte et de la souplesse de ses objectifs et de sa situation.
- Tolérance au risque - Un client très réfractaire au risque peut souhaiter une probabilité de réussite de 90 % pour pouvoir dormir sur ses deux oreilles, sachant que les risques de résultats défavorables sont limités. Un client plus tolérant au risque peut se satisfaire d'une probabilité de réussite de 75 %.
- Risque de perte - Une probabilité de réussite de 50 %, voire inférieure, pourrait être acceptable pour un client si les déficits (soldes d'objectifs négatifs) restent gérables. Par exemple, si un client dispose d’actifs réels ou de sociétés capables de couvrir ces déficits en cas de besoin, il peut se sentir rassuré à l’idée de pouvoir vendre d’autres actifs si nécessaire.
- Flexibilité – Un client dont le budget cible s’élève à 80 000 $ peut se satisfaire d’une probabilité de réussite de 50 % (voire inférieure) si 40 000 $ de ses dépenses sont discrétionnaires (par exemple, voyages, loisirs, dons). S’il est disposé et capable de réduire ses dépenses si nécessaire à l’avenir, le fait de revoir le plan régulièrement et de l’ajuster au besoin peut constituer un excellent moyen de minimiser le risque de sous-dépense tout au long de la retraite. En revanche, un autre client dont les dépenses s’élèvent à 80 000 $ pourrait rechercher une probabilité de réussite de 85 % s’il a davantage de dépenses obligatoires (par exemple, un prêt hypothécaire ou des mensualités de voiture). Cela s’applique également à la flexibilité dont dispose un client concernant son patrimoine après impôts. Un client dont l’objectif patrimonial est hautement prioritaire (par exemple, léguer 500 000 $ à chacun de ses trois enfants) peut souhaiter une probabilité de réussite plus élevée qu’un client disposant d’une plus grande flexibilité dans son objectif patrimonial. S’il est possible de puiser dans le patrimoine en contractant un emprunt garanti par des actifs réels ou une police d’assurance, cela offre une marge de manœuvre supplémentaire.
En règle générale, un objectif compris entre 70 % et 90 % semble pertinent pour la plupart des entretiens avec les clients. Vous pouvez ensuite l'ajuster en fonction des trois facteurs mentionnés ci-dessus.
Ce qu’il faut surtout retenir concernant la probabilité de réussite, c’est que l’objectif n’est pas de calculer ce chiffre une seule fois et de s’en tenir là. La méthode Monte Carlo est conçue pour mettre en évidence l’importance d’un suivi et d’une planification continus, car nous ne savons pas ce que l’avenir nous réserve. Par conséquent, le fait de mettre en œuvre aujourd’hui un plan présentant une probabilité de réussite de 50 % ne signifie pas automatiquement que le client a 50 % de chances de se retrouver à court d’argent à l’avenir. Si vous travaillez avec lui de manière continue, il pourra continuer à ajuster ses dépenses et ses autres décisions à mesure que de nouvelles informations seront disponibles.
3. Comment puis-je intégrer l'analyse de Monte Carlo dans le rapport cient ?
Pour la première version de Monte Carlo, nous n'avons pas encore ajouté de page au Rapport client. Nous allons nous y atteler très prochainement et souhaitons recueillir vos commentaires sur les éléments que vous jugez essentiels d'inclure dans vos discussions. Si vous souhaitez que l'analyse Monte Carlo figure sous forme de page dans le Rapport client, veuillez contacter notre équipe d'assistance par courriel à l'adresse [email protected] ou par téléphone au 1-888-758-7977, poste 3.
Pour l'instant, les meilleures options pour partager l'analyse Monte Carlo avec vos clients sont les suivantes :
a. Présenter la fenêtre modale en direct à votre client.
b. Exporter des graphiques individuels à partir de la fenêtre modale.
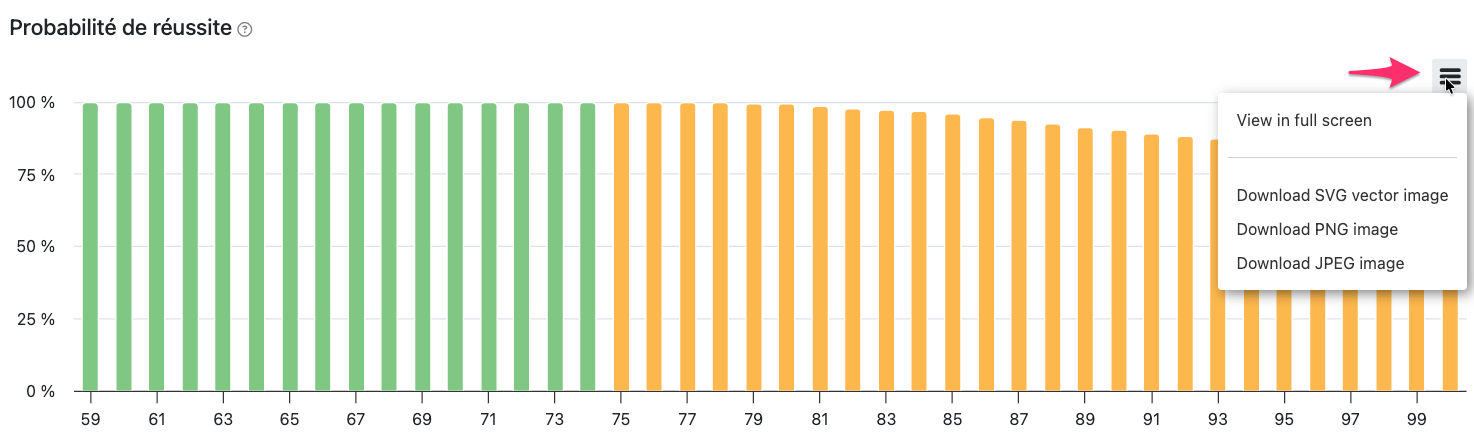
c. Réalisez des captures d'écran de la fenêtre modale.
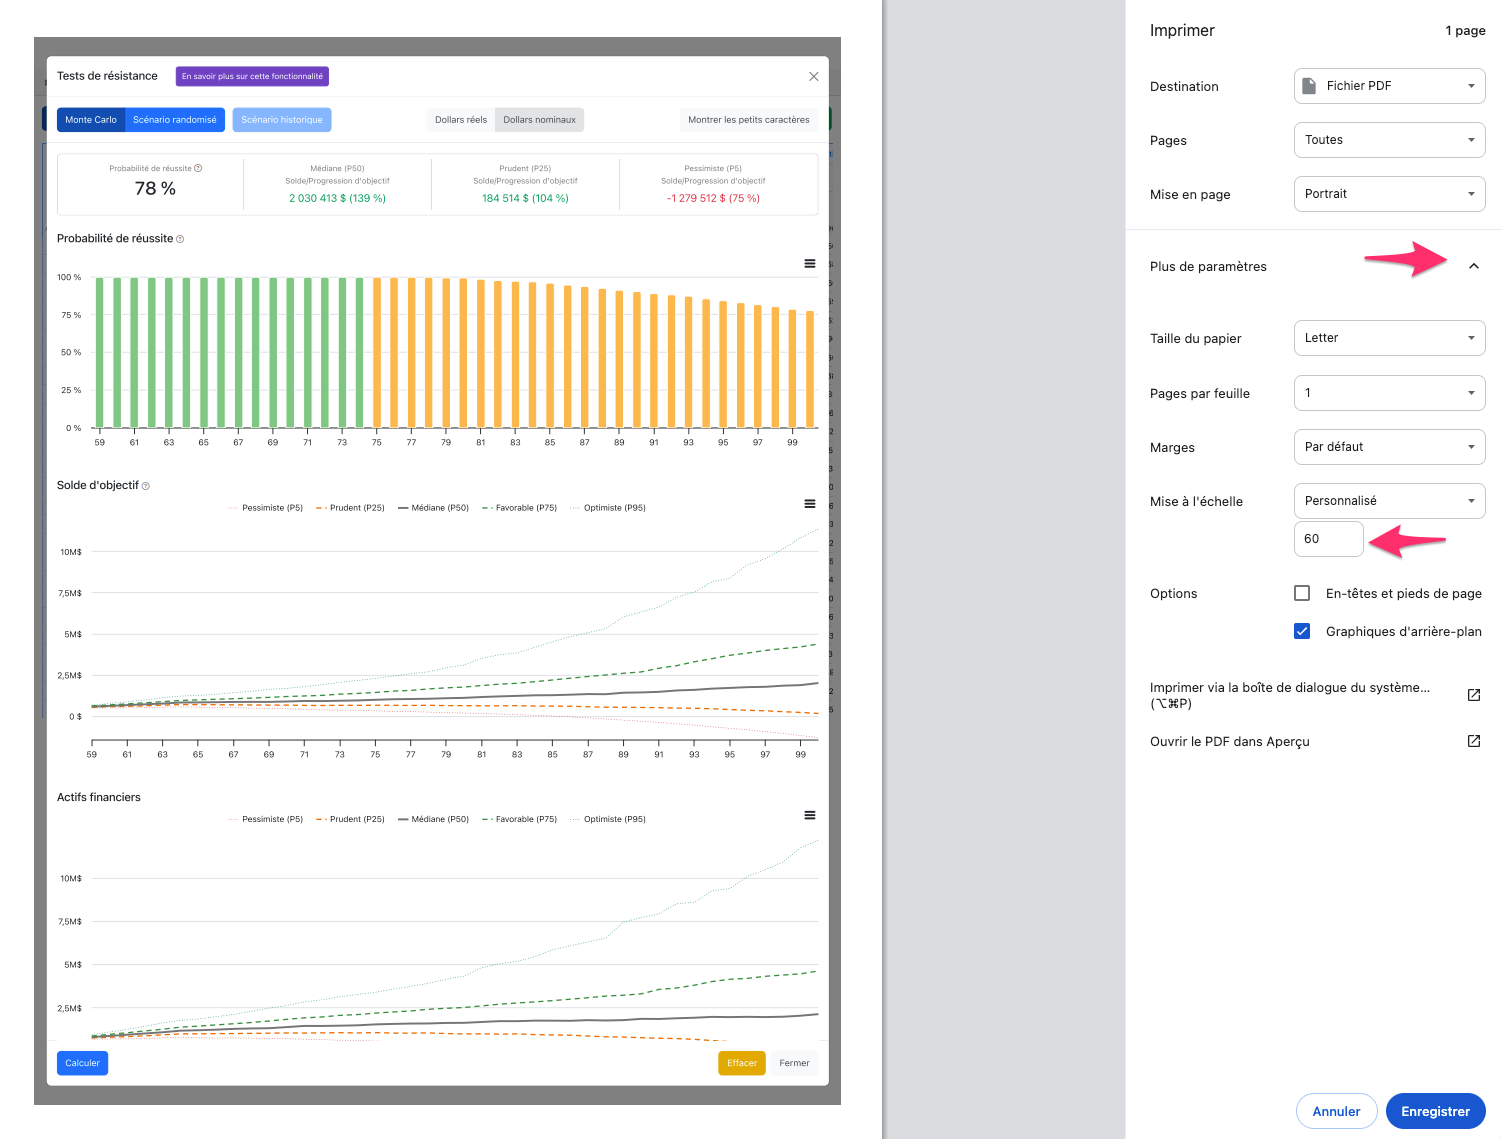
c. Cliquez avec le bouton droit de la souris sur la fenêtre modale, puis sélectionnez Imprimer. Vous pouvez enregistrer cette capture au format PDF et la partager avec votre client. Vous devrez peut-être utiliser les Autres paramètres pour personnaliser l'échelle afin d'afficher les sections souhaitées.
- 13
-
Remarques importantes et bonnes pratiques
a. Assurez-vous qu'aucune séquence de scénario historique n'est appliquée
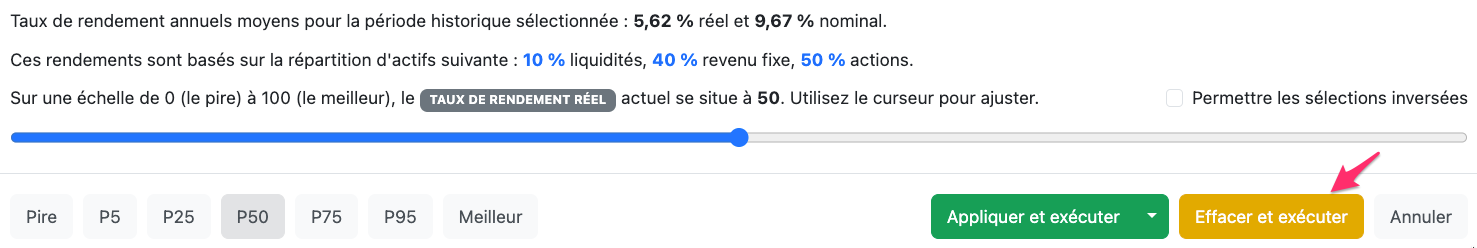
Si vous avez déjà appliqué une séquence de scénario historique à votre projection, vous ne pourrez pas accéder aux fonctionnalités Monte Carlo ou Scénario randomisé.
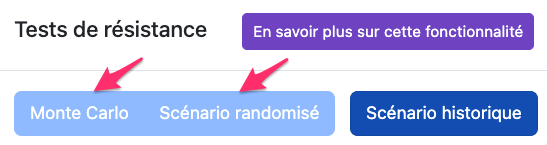
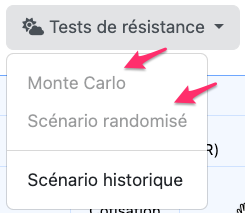
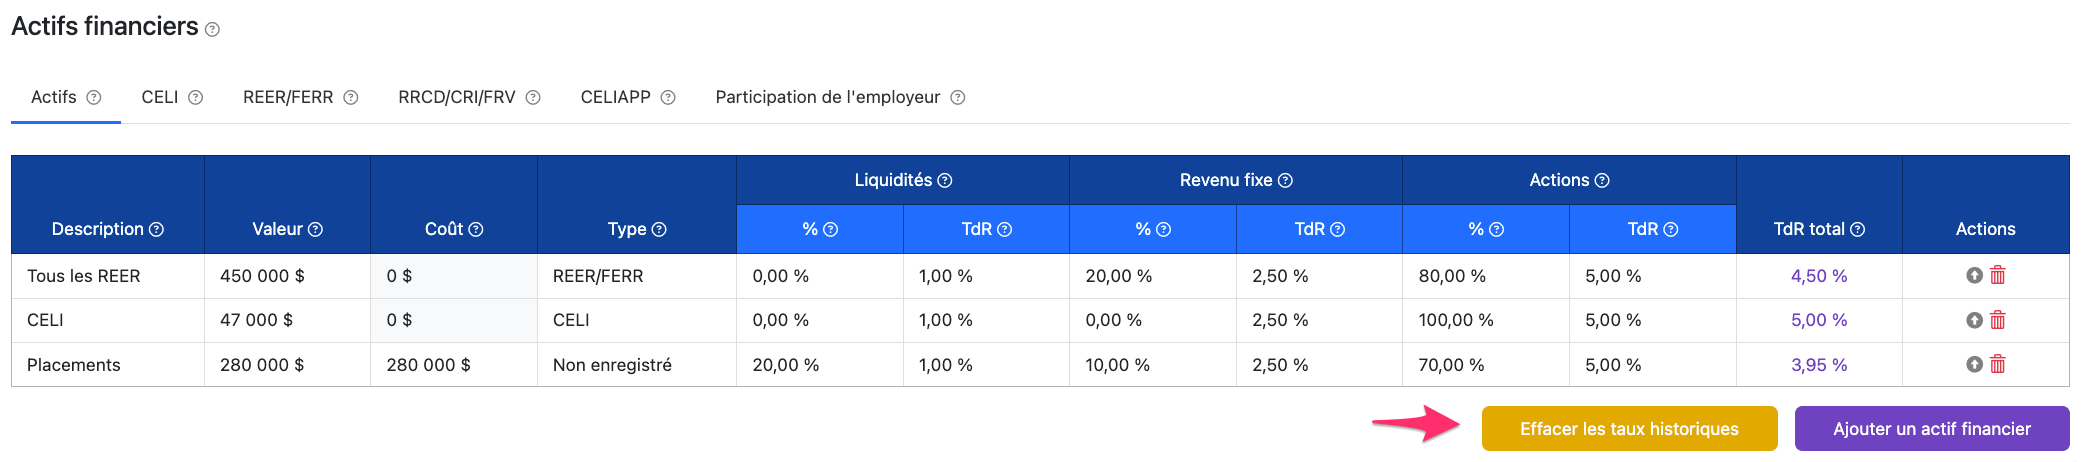
Pour accéder aux options Monte Carlo et Scénario randomisé, vous devez cliquer sur Effacer et exécuter afin de supprimer la séquence Scénario historique de votre projection. Vous pouvez effectuer cette opération depuis le coin inférieur droit de la fenêtre modale Scénario historique ou depuis la page Configuration du scénario -> Actifs financiers.
b. Répartir les investissements de la société considérés comme disponibles pour être dépensés
Si votre projection inclut une société, vous pouvez copier votre scénario de base et répartir l'intégralité du solde d'investissement sous forme de dividendes avant de lancer le calcul de Monte Carlo. En effet, la définition du solde d'objectif dans Snap ne prend pas en compte les soldes restants dans les sociétés ou les actifs réels. Par conséquent, la probabilité de réussite pourrait s'avérer artificiellement faible dans votre scénario de base s'il existe des liquidités disponibles dans la société auxquelles Snap ne peut pas accéder pour les dépenser.
Article en anglais : Monte Carlo