Extension pour les tests de résistance
Il existe plusieurs façons de soumettre une projection financière à un test de résistance afin de répondre aux questions de votre client et d'accroître la confiance dans vos recommandations. Cela peut se faire en copiant une projection existante et en modifiant les hypothèses de taux de rendement pour une valeur différente. Vous pouvez également utiliser le module complémentaire Tests de résistance pour effectuer une simulation de Monte Carlo, ou appliquer à vos projections des taux générés aléatoirement ou historiques afin de mettre en évidence la volatilité et le risque lié à la séquence des rendements. Les modules complémentaires sont gratuits pendant votre période d'essai gratuite.
Dans cet article:
- 1
-
Présentation vidéo
Pour découvrir Tests de résistance en action, voici quelques possibilités.
- Regardez une vidéo de présentation de 21 minutes sur Monte-Carlo.
- Regardez une vidéo de présentation de 9 minutes sur les Scénarios randomisés et historiques.
- 2
-
Activation du module complémentaire Tests de résistance
Les modules complémentaires peuvent être activés et désactivés à tout moment. Les frais sont calculés au prorata, ce qui signifie que vous ne payez que pour les jours où ils sont actifs. Les modules complémentaires sont gratuits pendant la période d'essai gratuite.
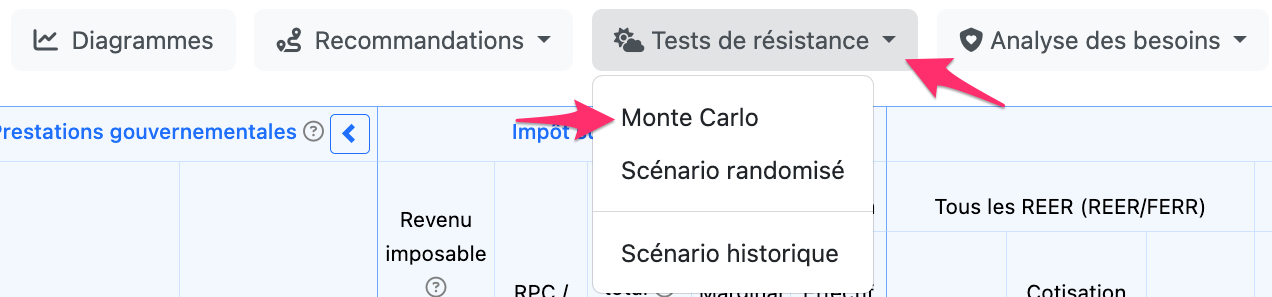
Vous pouvez activer ce module complémentaire depuis la Page de planification en cliquant sur le bouton Tests de résistance et en sélectionnant Monte Carlo, Scénario randomisé ou Scénario historique.
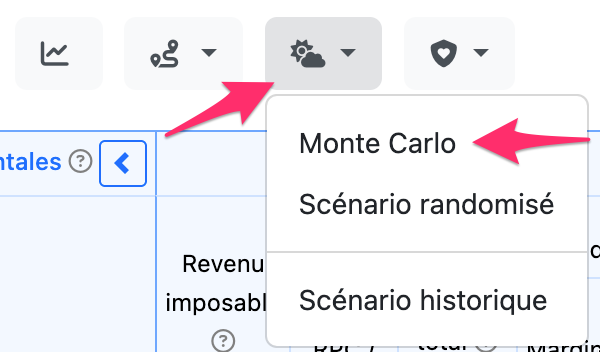
Si votre Page de planification s'affiche en basse résolution ou si votre fenêtre est plus petite, les boutons s'afficheront sous forme d'icônes. Cliquez sur le bouton portant le symbole Tests de résistance situé au même endroit.
Vous pouvez également activer ou désactiver l'extension à partir de votre page Paramètres de facturation en tant que responsable des opérations de votre organisation. Si vous n'avez pas accès à cette page, vous pouvez envoyer un courriel à [email protected] et nous nous ferons un plaisir de vous aider.

Les activations et désactivations prendront effet immédiatement et seront calculées au prorata en fonction de votre position dans le cycle de facturation en cours. Les débits sont prélevés avant la fin du jour ouvré suivant. Les crédits sont pris en compte lors du prochain paiement prévu. Pour en savoir plus sur la facturation, consultez cet article : Tout savoir sur les fonctionnalités des extensions.
- 3
-
Monte Carlo
Un scénario de base reposant sur des rendements annuels fixes constitue un solide point d’appui pour les discussions de planification, l’analyse fiscale et les projections de trésorerie. Cependant, il ne tient pas compte de l’incertitude ni de la gamme des résultats auxquels les clients pourraient être confrontés à l’avenir. L’analyse Monte Carlo permet d’illustrer cette gamme, ce qui aide les conseillers et les clients à mieux comprendre la résilience d’un plan dans différentes conditions de marché.
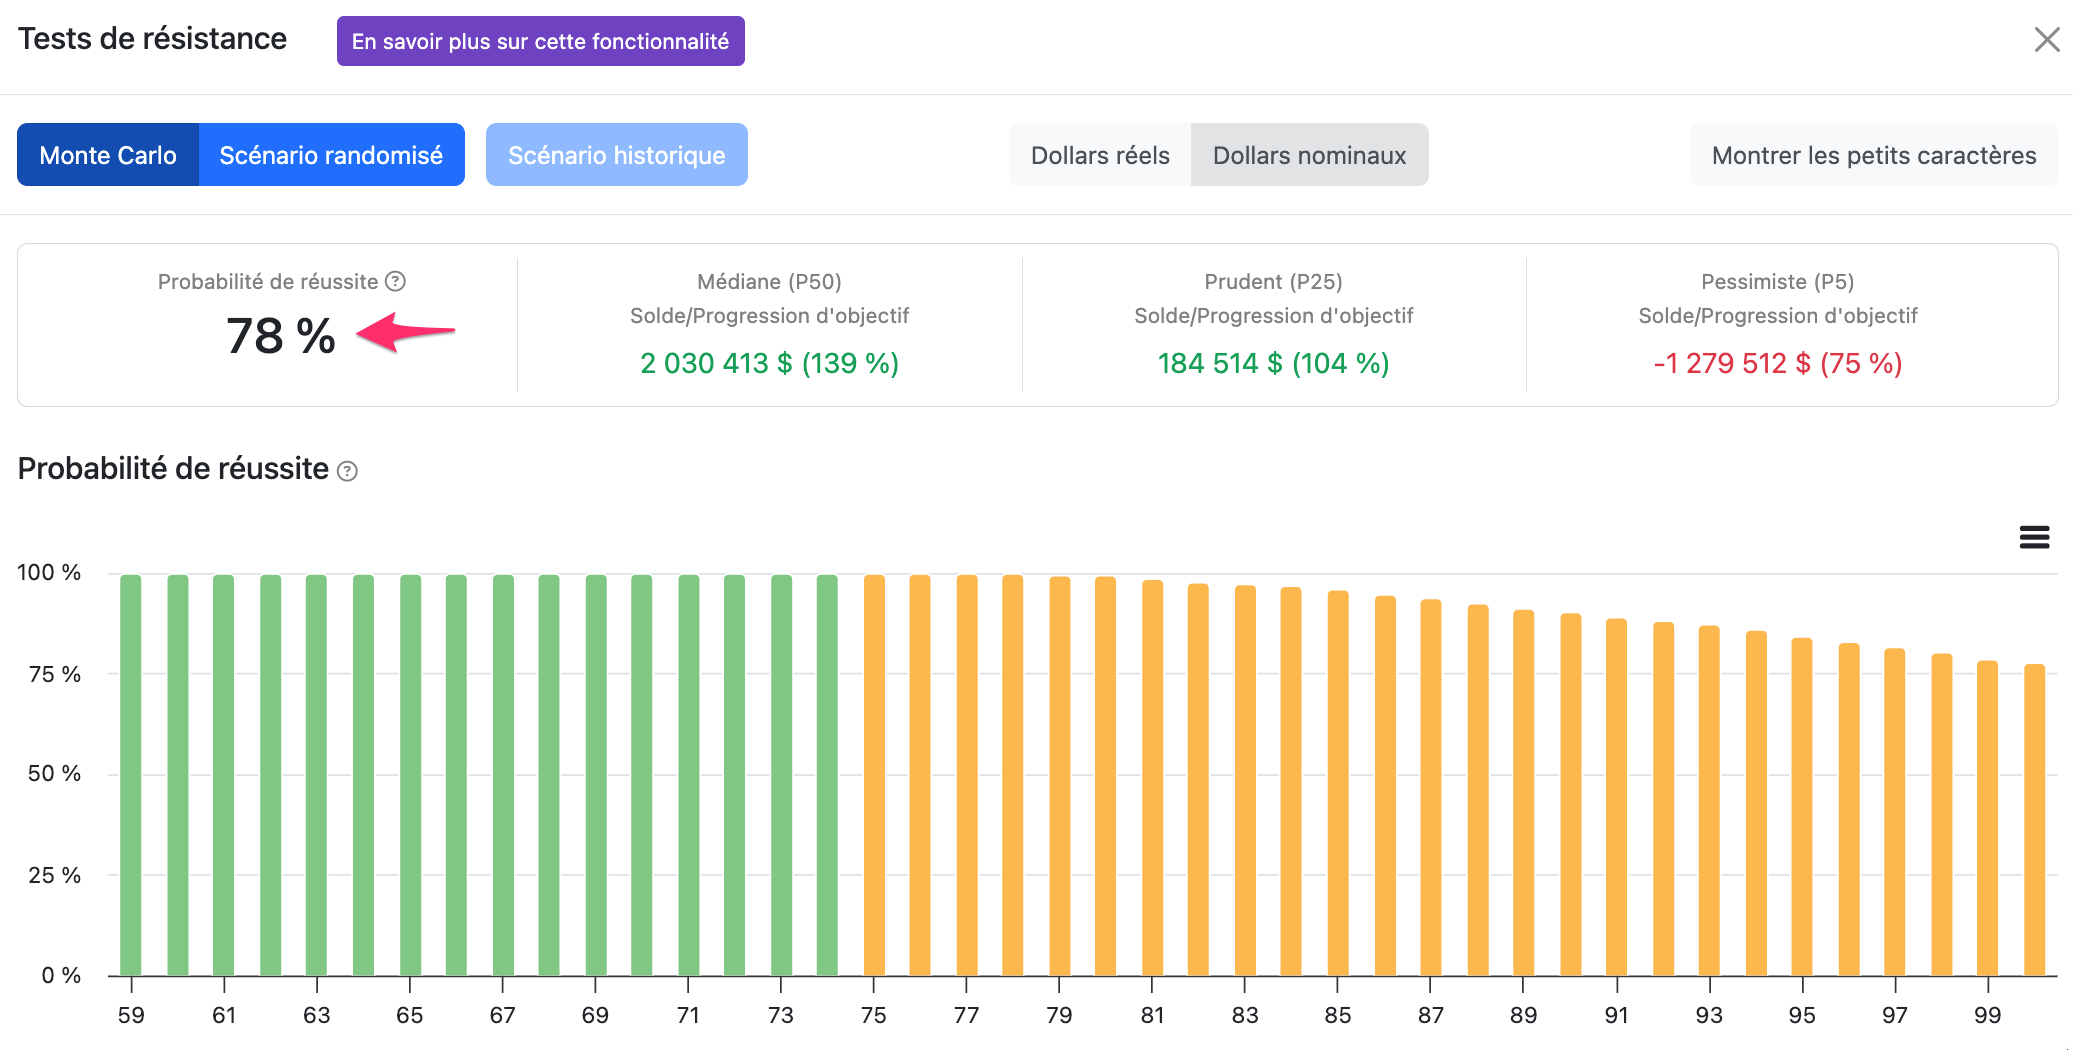
La fonctionnalité Monte Carlo simule 1 001 séquences possibles de rendements et de taux d'inflation dans le cadre de votre scénario afin de calculer comment votre client s'en sortirait dans ces différentes circonstances. Ces séquences peuvent inclure des périodes d'inflation élevée, des rendements faibles au début du plan, des rendements faibles juste après le départ à la retraite, et bien d'autres encore. Snap détermine si votre client viendrait à manquer de liquidités (par exemple, ses actifs financiers personnels) au cours de la période de projection et fournit une probabilité de réussite. La probabilité de réussite indique la fréquence à laquelle le client termine la projection avec un solde d'objectif positif (le solde net de ses actifs liquides personnels après impôts). La probabilité de réussite est affichée dans l’en-tête de la dernière année de la projection et peut être consultée pour toutes les années de la projection dans le graphique.
Nous proposons également un article consacré à ce sujet qui aborde les thèmes suivants, entre autres :
- Résumé de cette fonctionnalité
- Accéder à la fonctionnalité
- Résultat de la méthode de Monte Carlo
- Lien entre la méthode de Monte Carlo et les Scénarios randomisés
- Foire aux questions
- 4
-
Copier votre plan
Il est important de noter que les scénarios de simulation de crise (utilisant des taux variables) ne sont pas destinés à remplacer votre projection financière principale. Tout d'abord, créez une projection financière à l'aide de la fonction standard Snap Projections et des taux d'inflation et de rendement des placements de votre choix. Par exemple, vous pourriez choisir d'utiliser les hypothèses de la ligne directrice de FP Canada pour générer une projection financière à long terme afin de faire des recommandations à votre client. Vous appliquerez ainsi des taux annuels constants pour l'inflation et les rendements des placements afin de minimiser la variabilité et de vous permettre de vous concentrer sur les décisions stratégiques (par exemple, à quelle vitesse rembourser les dettes, comment retirer de l'argent à la retraite, quand prendre sa retraite et s'il faut transférer une pension).
Une fois votre scénario de base établi, vous pouvez copier la projection existante pour simuler un scénario randomisé ou un scénario historique. Appliquez des taux historiques ou aléatoires d’inflation et de rendement des placements à la version copiée afin de voir comment ces taux potentiels influenceraient les projections de votre client. Par exemple, le client atteindrait-il toujours ses objectifs si les 30 prochaines années reproduisaient les rendements des placements et les taux d’inflation observés entre 1990 et 2020 ? Ou encore, quel serait le montant final du patrimoine s’il subissait la 50ᵉ pire séquence de rendements parmi un ensemble de 1 001 résultats potentiels ?
- 5
-
Exécuter un Scénario randomisé
Le scénario randomisé vous permet de générer une série de rendements pour votre plan en fonction des taux moyens attendus et de la volatilité historique (ou de vos hypothèses de marché préférées).
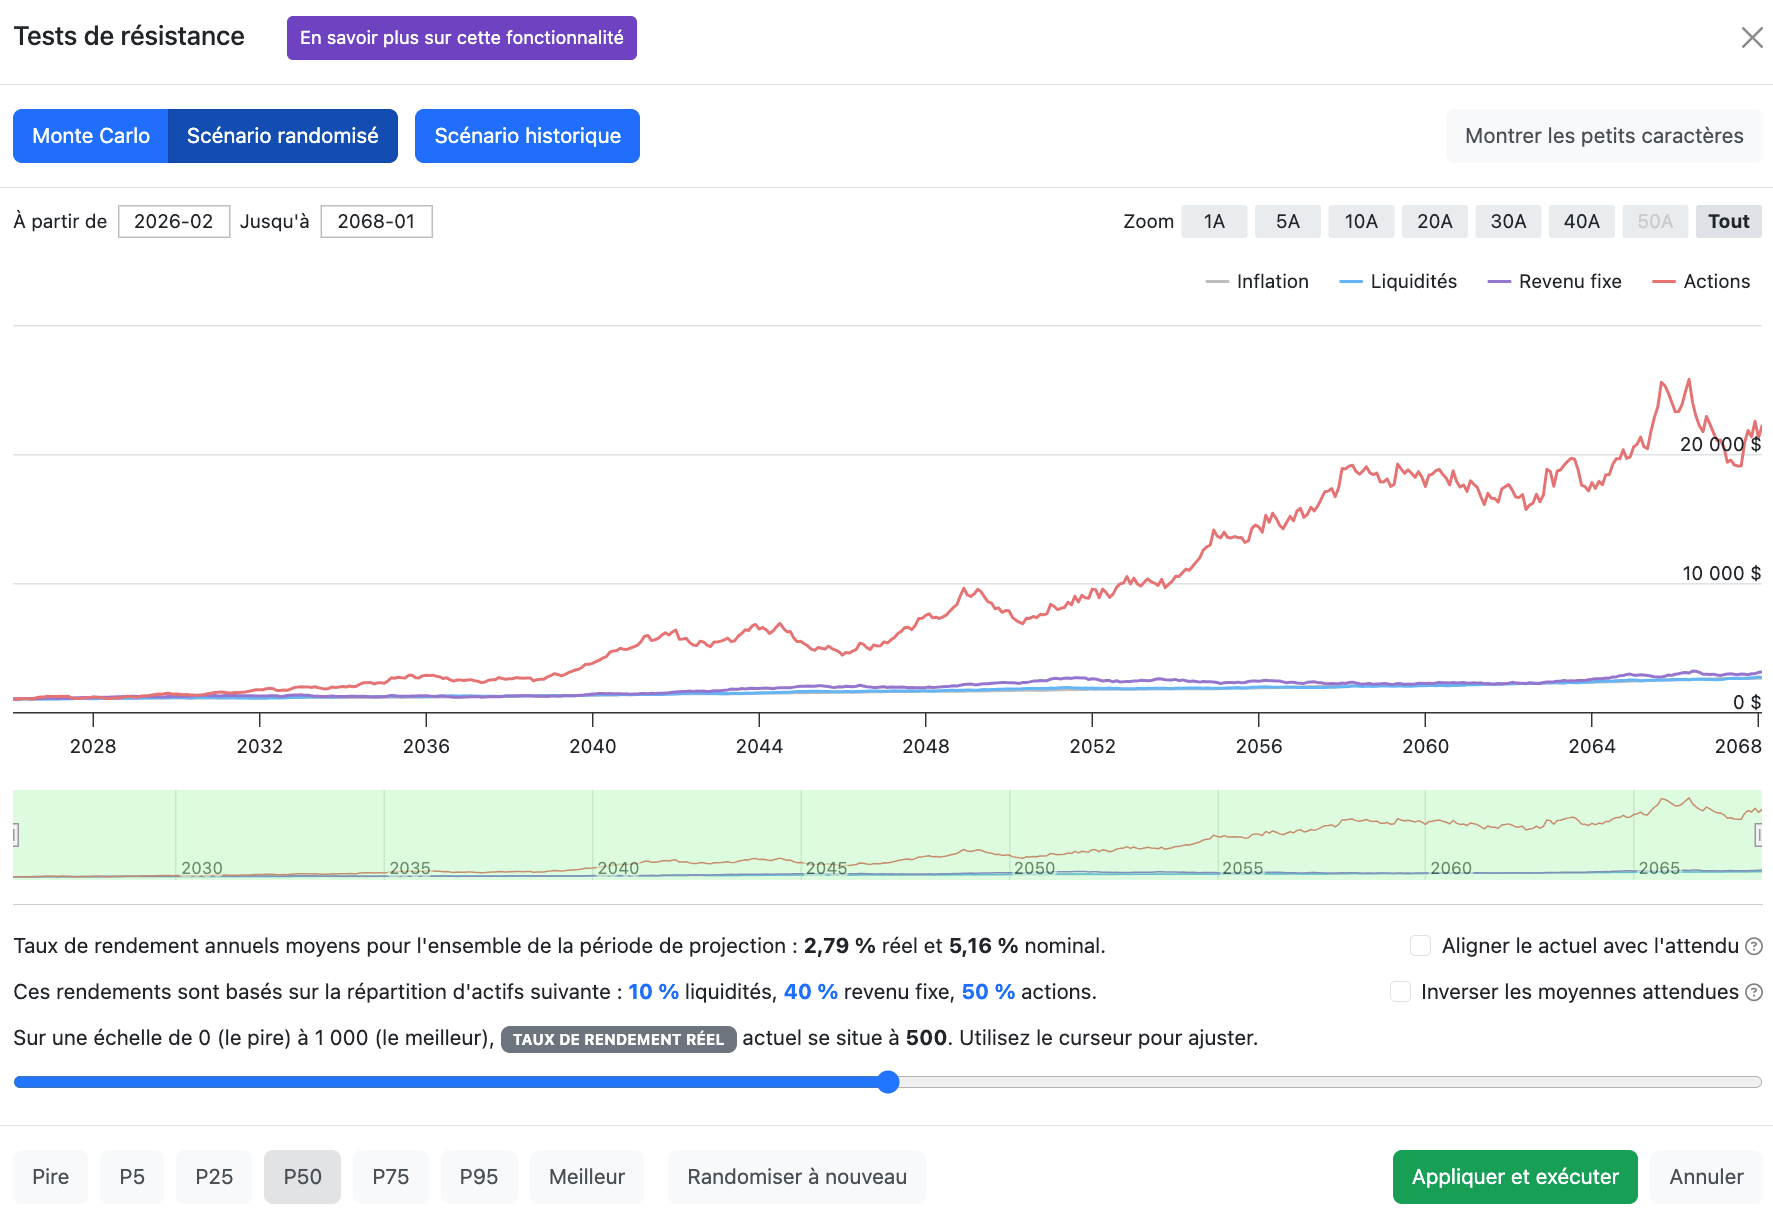
- générer et modéliser des séquences de rendements avec leurs hauts et leurs bas (au lieu de séquences linéaires, généralement utilisées pour les projections financières) ;
- présenter une gamme de résultats comprise entre le scénario le plus défavorable et le scénario le plus favorable, à partir d’un ensemble de 1 001 séquences générées aléatoirement ;
- illustrer à vos clients l’importance de l’ordre des rendements.
Exécution d'un scénario aléatoire
Si vous souhaitez identifier et modéliser une séquence aléatoire de rendements d'investissement et de taux d'inflation, deux cas d'utilisation principaux se présentent. Les liens fournis contiennent tous les détails ; vous trouverez ci-dessous un bref résumé.
a. Sélectionnez une séquence parmi un ensemble de 1 001 taux générés aléatoirement.
- Ouvrez la fenêtre modale randomisée en cliquant sur le bouton Tests de résistance et en sélectionnant Scénario randomisé.
- Adaptez la composition des actifs à la répartition pondérée approximative du portefeuille de votre client (par exemple, 30 % de titres à revenu fixe et 70 % d'actions), puis cliquez sur Actualiser.
- Déplacez le curseur situé sous le graphique jusqu'à ce que vous trouviez une valeur (par exemple, 200, 300, 500) ou un taux de rendement réel moyen (par exemple, 2 %, 3 %) que vous souhaitez modéliser.
- Si vous souhaitez analyser les séquences aléatoires en fonction du résultat réel du scénario du client, vous devrez calculer l'analyse de Monte Carlo. Cela permettra alors de classer les séquences en fonction du solde d'objectif du client plutôt qu'en fonction du taux de rendement réel moyen.
- Appliquer et exécuter le scénario.
- Consultez la Page de planification et le rapport.
B . Sélectionnez une séquence aléatoire dont les rendements moyens réels correspondent à vos rendements attendus pour les liquidités, les titres à revenu fixe, les actions et l'inflation.
- Ouvrez la fenêtre modale randomisée en cliquant sur le bouton Tests de résistance et en sélectionnant Scénario randomisé.
- Cochez la case Aligner les valeurs réelles sur les valeurs attendues.
- Cliquez sur Randomiser à nouveau.
- Appliquer et exécuter le scénario.
- 6
-
Exécuter un Scénario historique
L'outil Scénario historique est distinct des outils Scénario randomisé et Monte Carlo. Il vous permet d'appliquer des séries historiques réelles commençant à n'importe quel moment après 1965. Cela peut aider les clients à comprendre comment leur plan se serait comporté dans des conditions de marché passées (par exemple, pendant la forte inflation des années 1970 et du début des années 1980, ou lors de la chute du marché des technologies en 2000).
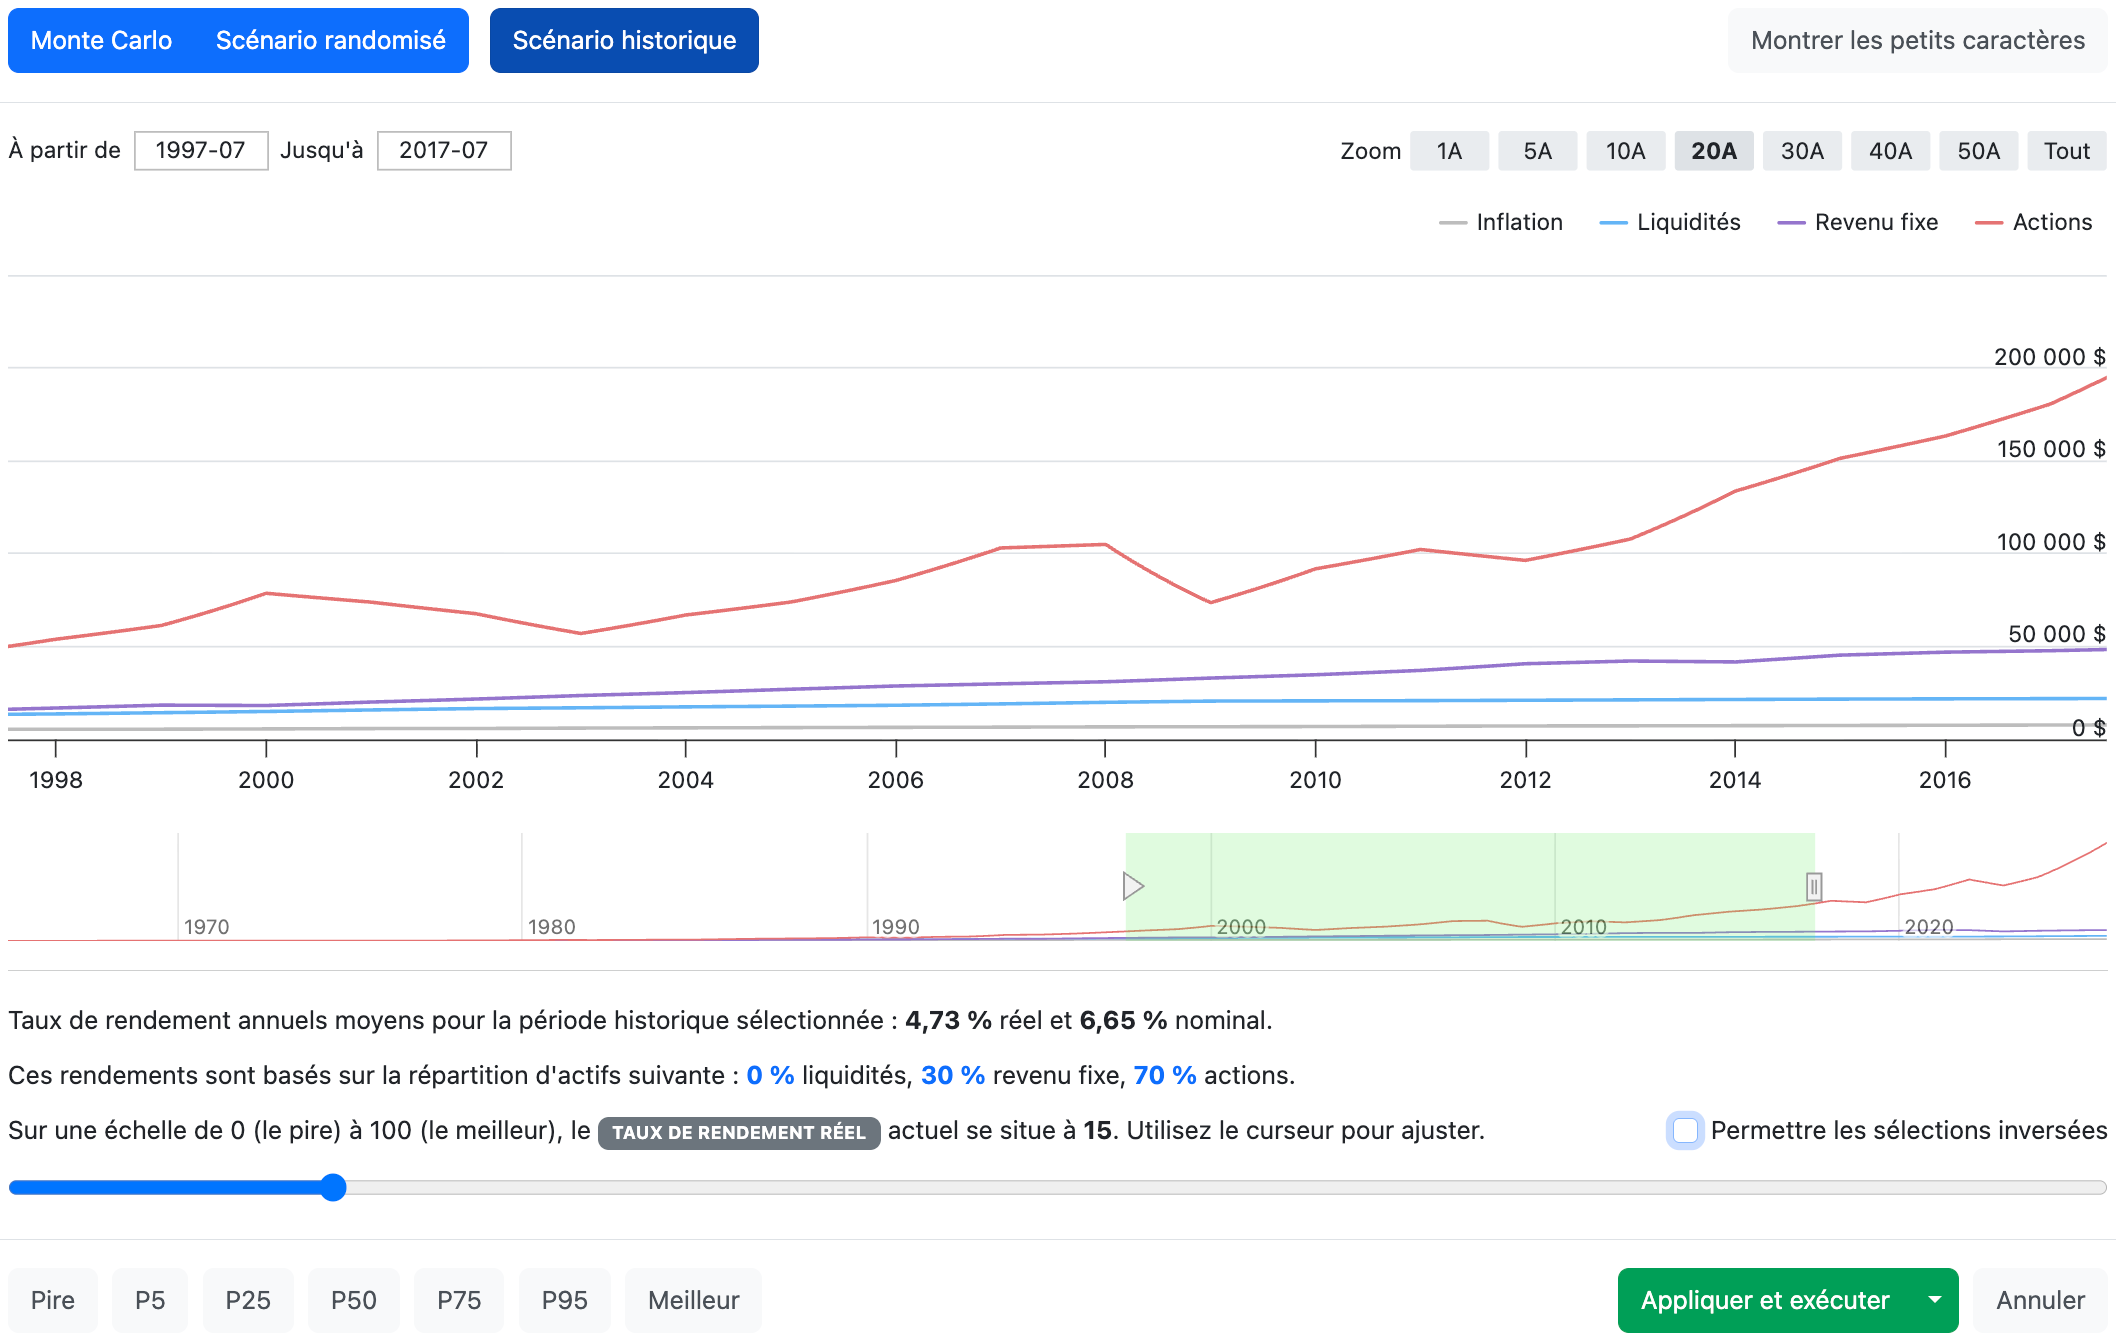
Vous pouvez utiliser cette fonctionnalité pour réaliser des tests de résistance selon plusieurs méthodes. Vous pouvez appliquer et exécuter plusieurs périodes historiques à votre plan afin de déterminer à quelle fréquence les clients atteignent leurs objectifs. Vous pouvez également choisir une période peu performante pour voir quel serait le résultat si les taux étaient variables et inférieurs aux prévisions. Ces méthodes vous permettent de mettre en évidence l'impact que peuvent avoir des rendements plus faibles ou des séquences de rendements différentes sur une projection, ce qui revêt une importance particulière dans le cadre de la planification de la retraite.
Nous avons créé Scénario historique pour vous permettre de :
- identifier et modéliser des séries de rendements naturelles, avec leurs hauts et leurs bas (au lieu des séries linéaires généralement utilisées pour les projections financières) ;
- présenter une gamme de résultats comprise entre le scénario le plus pessimiste et le scénario le plus optimiste pour la période que vous avez sélectionnée, à partir d’un ensemble historique de données sur l’inflation et les rendements d’investissement réalisés ;
- obtenir une indication approximative de la probabilité que vos clients atteignent leurs objectifs dans le contexte historique (vous pouvez utiliser cette fonctionnalité pour effectuer une forme élémentaire de test de résistance) ;
- Illustrer à vos clients l'importance de l'ordre dans lequel les rendements se succèdent.
Exécuter un scénario historique
Si vous souhaitez identifier et modéliser une série historique de rendements d'investissement, plusieurs options s'offrent à vous. Vous trouverez tous les détails en cliquant sur les liens ci-dessous.
- Sélectionnez une période présentant un rendement moyen spécifique à l'aide du curseur.
- Choisissez une période historique spécifique et associez-la à une période future (par exemple, vous pourriez vouloir associer une récession passée à un départ à la retraite futur).
Une présentation complète de la fonctionnalité Scénario historique fournit des hypothèses, des calculs, des cas d'utilisation et bien plus encore.
- 7
-
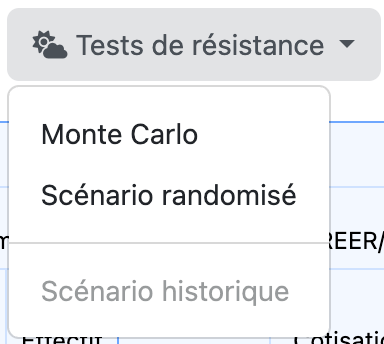
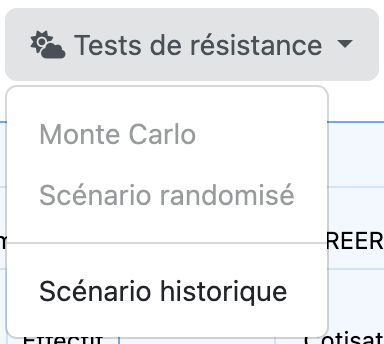
Que faire si une option des Tests de résistance est grisée ?
|
Si l'option Scénario historique est désactivée (affichée en gris), vous devez effacer les données relatives au Monte Carlo et/ou au Scénario randomisé afin de revenir à un scénario normal avant de pouvoir sélectionner l'option Scénario historique.
Si des taux aléatoires ont été appliqués à votre scénario :
OU
|
|
Si les options Monte Carlo et Scénario randomisé sont désactivées, vous devez effacer les données historiques pour revenir à un scénario normal avant de pouvoir sélectionner l'une des deux premières options.
OU
|
Article en anglais : Stress Testing Add-on